Mehrwertsteuer bei Gebrauchtwagen vom Händler: Was Käufer wirklich zahlen
Händler oder Privat – die Mehrwertsteuer entscheidet über Tausende Euro im Kaufpreis. Was im Angebot steht und was Sie tatsächlich zahlen, klärt dieser Guide.
Auf dieser Seite
- Regelbesteuerung vs. Differenzbesteuerung: Die zwei Welten beim Händlerkauf
- Mehrwertsteuer bei Gebrauchtwagen vom Händler: Was steht konkret auf der Rechnung?
- Vorsteuerabzug: Wer profitiert wirklich von der ausgewiesenen MwSt?
- Kosten im Vergleich: Regelbesteuerung vs. Differenzbesteuerung für Privatpersonen
- Gewährleistung und Garantie: Ihre Rechte beim Händlerkauf
- Rücktritt vom Kaufvertrag beim Händler: Wann und wie?
- Kilometerstand, Unfallfreiheit und Fahrzeugbrief: Die Prüfliste vor dem Kauf
- Privatkauf vs. Händlerkauf: Die Abwägung mit echten Zahlen
- So verhandeln Sie den Preis beim Händler: Steuer als Argument nutzen
Sie haben ein attraktives Angebot bei einem Gebrauchtwagenhändler gefunden — und fragen sich, ob die Mehrwertsteuer bei Gebrauchtwagen vom Händler im Preis enthalten ist oder noch obendrauf kommt. Die Antwort ist nicht so eindeutig, wie viele Käufer erwarten. Ob ein Fahrzeug der vollen Umsatzsteuer von 19 % oder der sogenannten Differenzbesteuerung unterliegt, hat direkte Auswirkungen auf den Preis, auf Ihren Vorsteuerabzug und auf die Vertragsgestaltung. Wer hier nicht nachfragt, zahlt schnell mehr als nötig — oder verliert im Streitfall wertvolle Rechte.
The short answer
Bei einem gewerblichen Händler ist die Mehrwertsteuer grundsätzlich im ausgewiesenen Kaufpreis enthalten — entweder als volle 19 % (Regelbesteuerung mit Steuerausweis) oder pauschal im Bruttopreis (Differenzbesteuerung ohne gesonderten Ausweis). Fragen Sie vor Vertragsabschluss immer nach dem Steuerstatus des Fahrzeugs.
Regelbesteuerung vs. Differenzbesteuerung: Die zwei Welten beim Händlerkauf
Gewerbliche Gebrauchtwagenhändler unterliegen nach § 25a UStG einem Wahlrecht: Sie können ein Fahrzeug entweder der Regelbesteuerung oder der Differenzbesteuerung unterwerfen. Bei der Regelbesteuerung wird die volle Umsatzsteuer von 19 % auf den Nettoverkaufspreis erhoben — dieser Betrag erscheint gesondert auf der Rechnung. Das ist der Fall, wenn der Händler das Fahrzeug seinerseits von einem anderen Unternehmer (z. B. einem Leasingunternehmen oder Importeur) mit ausgewiesener Mehrwertsteuer erworben hat.
Die Differenzbesteuerung greift hingegen, wenn der Händler das Auto von einer Privatperson, einem Nicht-Unternehmer oder einem Händler ohne Steuerausweis gekauft hat. Dann fällt Umsatzsteuer nur auf die Handelsmarge — also die Differenz zwischen Einkaufs- und Verkaufspreis — an. Diese Steuer wird nicht gesondert ausgewiesen. Das Bundesministerium der Finanzen (BMF) hat in seinem Schreiben zur Differenzbesteuerung klargestellt, dass ein gesonderter Steuerausweis bei dieser Methode unzulässig ist.
Woran erkenne ich den Steuerstatus im Angebot?
Schauen Sie auf die Rechnung oder das schriftliche Angebot: Steht dort ein separater Posten „Mehrwertsteuer 19 %“ mit einem Nettobetrag, handelt es sich um Regelbesteuerung. Fehlt ein solcher Ausweis und ist nur ein Bruttopreis genannt, liegt meist Differenzbesteuerung vor. Leasingrückläufer und Jahreswagen aus Flottenverkäufen sind fast immer regelbesteuert — günstige Gebrauchtwagen vom Händler, die privat angekauft wurden, dagegen häufig differenzbesteuert.
Mehrwertsteuer bei Gebrauchtwagen vom Händler: Was steht konkret auf der Rechnung?
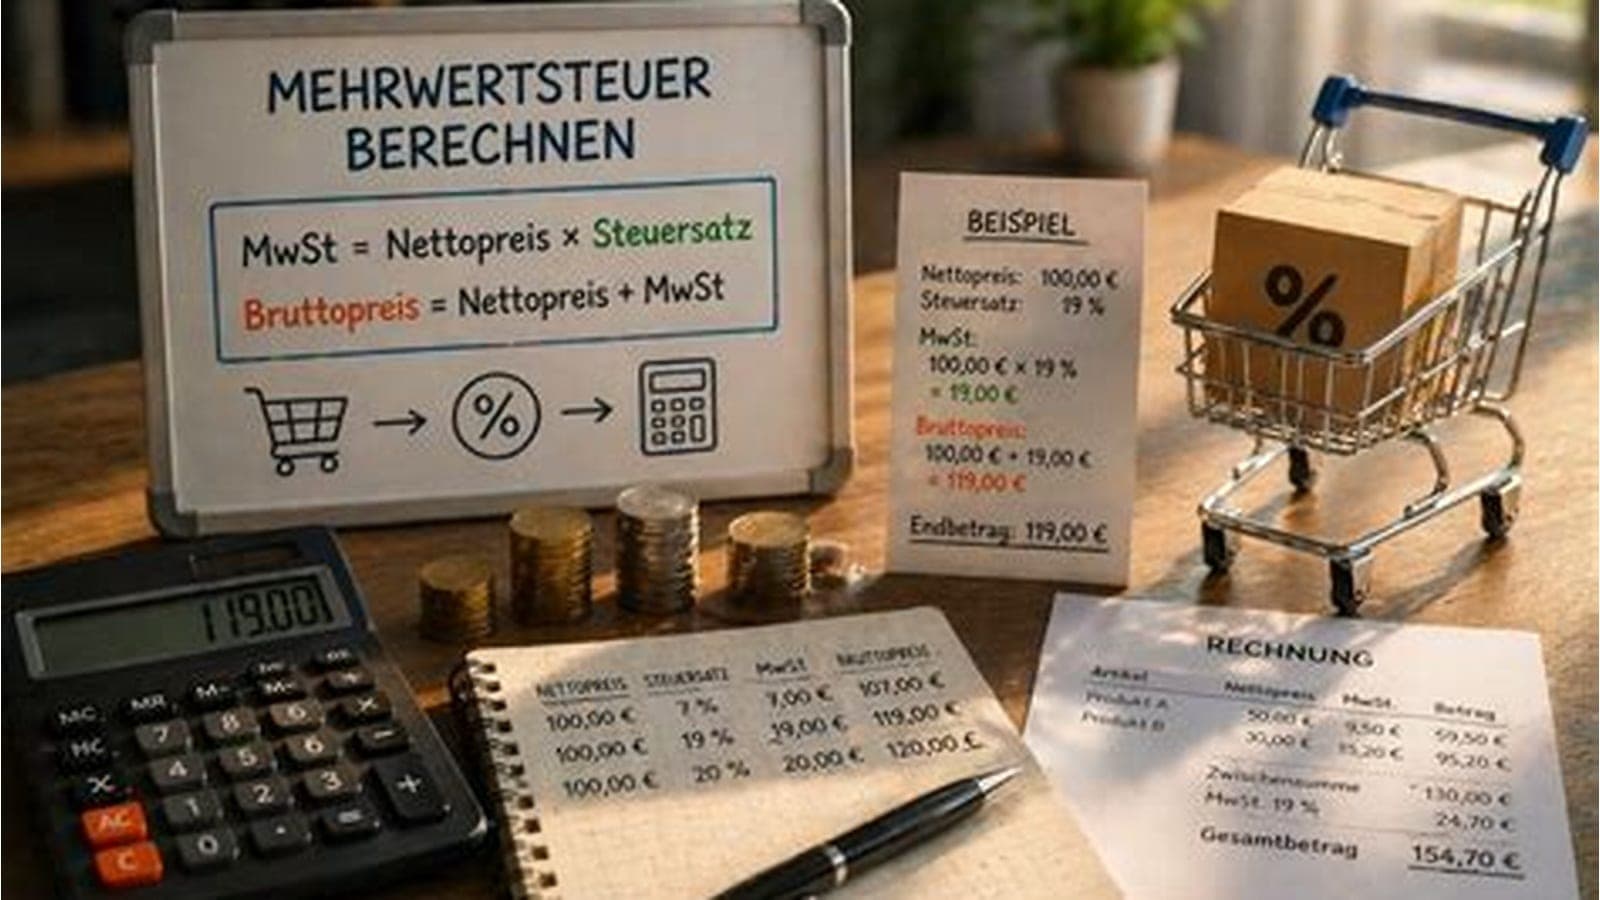
Die Rechnung ist das entscheidende Dokument. Nach § 14 Abs. 4 UStG muss eine ordnungsgemäße Rechnung bei Regelbesteuerung den Steuerbetrag, den Steuersatz und den Nettobetrag enthalten. Ein Beispiel: Ein Gebrauchtwagen wird für 20.000 € brutto angeboten. Bei Regelbesteuerung entfallen davon 3.193 € auf die Umsatzsteuer (19 % von 16.807 € netto). Bei Differenzbesteuerung ist dieser Betrag in den 20.000 € verborgen — aber deutlich kleiner, weil nur die Marge besteuert wird.
Für Privatpersonen macht das zunächst keinen Unterschied beim Preis: Sie zahlen in beiden Szenarien 20.000 € und können keine Vorsteuer geltend machen. Der Unterschied liegt im Vertragsrecht und in der Transparenz. Wer ein regelbesteuertes Fahrzeug kauft, kann anhand der Rechnung genau nachvollziehen, welcher Teil seines Kaufpreises Steuer ist — und hat damit eine klarere Grundlage für eventuelle Reklamationen.
Besonderheit: EU-Import und US-Import
Bei EU-Importen, die ein Händler aus einem anderen Mitgliedstaat einführt, fällt nach § 1a UStG innergemeinschaftlicher Erwerb an. Die Steuer wird beim Händler erhoben, der das Fahrzeug anschließend in Deutschland mit ausgewiesener Mehrwertsteuer weiterverkauft — in der Regel als Regelbesteuerung. US-Importe unterliegen der Einfuhrumsatzsteuer beim Zoll, was ebenfalls zur Regelbesteuerung führt. Das KBA (Kraftfahrt-Bundesamt) erfasste zuletzt rund 3,8 Millionen Neuzulassungen pro Jahr — ein erheblicher Teil davon Fahrzeuge mit Import-Vorgeschichte.
Vorsteuerabzug: Wer profitiert wirklich von der ausgewiesenen MwSt?
Für gewerbliche Käufer und Unternehmer ist die Unterscheidung existenziell: Nur bei Regelbesteuerung mit gesondertem Steuerausweis kann der Käufer nach § 15 Abs. 1 UStG die gezahlte Mehrwertsteuer als Vorsteuer vom Finanzamt zurückfordern. Bei einem Kaufpreis von 30.000 € brutto entspricht das einem Vorsteuerabzug von 4.790 € — ein erheblicher wirtschaftlicher Vorteil.
Privatpersonen hingegen können die Mehrwertsteuer grundsätzlich nicht zurückfordern, unabhängig davon, ob Regel- oder Differenzbesteuerung gilt. Wer also als Privatmann gezielt nach einem regelbesteuerten Fahrzeug sucht, hat dafür keinen steuerlichen Grund — wohl aber einen: Die Gewährleistungsrechte und die Preistransparenz sind bei regelbesteuerten Fahrzeugen oft leichter nachvollziehbar.
- Regelbesteuerung: MwSt 19 % auf den Nettokaufpreis, gesondert auf der Rechnung ausgewiesen — Vorsteuerabzug möglich für Unternehmer nach § 15 UStG.
- Differenzbesteuerung: MwSt nur auf die Händlermarge, kein gesonderter Ausweis — kein Vorsteuerabzug für den Käufer.
- Leasingrückläufer, Jahreswagen und EU-Importe: fast immer regelbesteuert.
- Privatankauf-Fahrzeuge beim Händler: in der Regel differenzbesteuert.
- Unternehmer sollten vor Vertragsschluss ausdrücklich eine Rechnung mit gesondertem MwSt-Ausweis verlangen und den Steuerstatus schriftlich bestätigen lassen.
Kosten im Vergleich: Regelbesteuerung vs. Differenzbesteuerung für Privatpersonen
Für Privatpersonen ist der Bruttopreis das, was zählt. Dennoch lohnt der Vergleich — denn die Besteuerungsmethode beeinflusst indirekt, wie viel Marge ein Händler kalkuliert. Bei einem differenzbesteuerten Fahrzeug mit einem Einkaufspreis von 12.000 € und einem Verkaufspreis von 15.000 € beträgt die Bemessungsgrundlage nur 3.000 €. Die darauf entfallende Umsatzsteuer nach § 25a UStG beläuft sich auf rund 479 € — der Rest des Kaufpreises ist steuerfrei. Das bedeutet: Der Händler hat mehr Spielraum bei günstigeren Gebrauchtwagen vom Händler, weil seine Steuerlast deutlich niedriger ist.
Bei Regelbesteuerung mit demselben Bruttopreis von 15.000 € trägt der Käufer 2.395 € Umsatzsteuer — also rund fünfmal mehr als bei der Differenzbesteuerung auf gleicher Margenbasis. Das erklärt, warum Händler manchmal regelbesteuerte Fahrzeuge zu höheren Nettopreisen anbieten und dies als Vorteil für Unternehmer vermarkten. Für Privatpersonen ist der Nettobetrag irrelevant; für sie zählt nur, ob der Bruttopreis konkurrenzfähig ist. Laut DAT-Marktbericht werden Gebrauchtwagen bei Händlern im Schnitt zu Preisen angeboten, die etwa 8 bis 12 % über den privaten Inseratspreisen liegen — unter anderem, weil Garantieleistungen und Aufbereitungskosten eingepreist sind.
Wann ist der Händlerkauf trotz höheren Preises die bessere Wahl?
Der Preisaufschlag beim Händler lässt sich mit konkreten Gegenleistungen rechtfertigen: gesetzliche Gewährleistung für 12 Monate nach § 475 Abs. 2 BGB (bei Gebrauchtwagen), die Möglichkeit einer Garantie gebrauchtwagen vom händler, ein HU-geprüftes Fahrzeug und eine professionelle Aufbereitung. Wer einen Privatwagen kauft, kauft ohne Gewährleistung — und trägt das volle Risiko versteckter Mängel selbst.
Gewährleistung und Garantie: Ihre Rechte beim Händlerkauf
Beim Kauf eines Gebrauchtwagens vom Händler greift zwingend das Bürgerliche Gesetzbuch. Nach §§ 434, 438 Abs. 1 Nr. 3 BGB beträgt die gesetzliche Verjährungsfrist für Sachmängel zwei Jahre ab Übergabe — darf aber bei Gebrauchtwagen im Händlerverkauf laut § 476 Abs. 2 BGB auf ein Jahr verkürzt werden, sofern dies ausdrücklich im Vertrag vereinbart ist. Diese Verkürzung ist in der Branche weit verbreitet und in den meisten AGB-Klauseln zu finden.
Zusätzlich zur gesetzlichen Gewährleistung bieten viele Händler eine freiwillige Gebrauchtwagengarantie an — die garantie gebrauchtwagen vom händler, die oft Antriebsstrang, Getriebe und Motor abdeckt. Diese ist nicht zu verwechseln mit der gesetzlichen Gewährleistung: Garantien sind freiwillige Leistungsversprechen und können in Inhalt und Umfang stark variieren. Lassen Sie sich die Garantiebedingungen immer schriftlich aushändigen und prüfen Sie, welche Werkstätten zugelassen sind.
Rücktritt vom Kaufvertrag beim Händler: Wann und wie?
Tritt nach dem Kauf ein erheblicher Mangel auf, hat der Käufer zunächst das Recht auf Nacherfüllung — also Reparatur oder Ersatzlieferung. Schlägt die Nacherfüllung zweimal fehl oder ist sie unzumutbar, kann der Käufer nach §§ 437, 440, 323 BGB den rücktritt vom kaufvertrag gebrauchtwagen händler erklären und den Kaufpreis zurückverlangen. Wichtig: Der Mangel muss erheblich sein — Bagatellmängel, die weniger als 5 % des Kaufpreises für die Behebung kosten, rechtfertigen laut ständiger BGH-Rechtsprechung keinen Rücktritt.
Im ersten Jahr nach Übergabe wird gesetzlich vermutet, dass ein aufgetretener Mangel bereits bei Übergabe vorhanden war — sogenannte Beweislastumkehr nach § 477 BGB. Nach diesem Jahr muss der Käufer selbst beweisen, dass der Mangel schon bei Übergabe vorlag, was praktisch schwierig ist. Ein vehicle history report vor dem Kauf kann hier helfen: Vorschäden, Unfalleinträge oder auffällige Kilometerstand-Sprünge werden so frühzeitig sichtbar.
Kilometerstand, Unfallfreiheit und Fahrzeugbrief: Die Prüfliste vor dem Kauf
Kilometerbetrug ist nach § 22b StVG eine Straftat und kann mit Geldstrafe oder Freiheitsstrafe bis zu einem Jahr geahndet werden. Das Statistische Bundesamt schätzt, dass rund 30 % aller in Deutschland gehandelten Gebrauchtwagen einen manipulierten Tachostand aufweisen könnten — eine erschreckende Zahl, die verdeutlicht, warum ein VIN check vor dem Kauf unverzichtbar ist. Prüfen Sie Fahrzeugbrief (Zulassungsbescheinigung Teil II) und alle vorhandenen Servicescheckhefteinträge auf Konsistenz.
Unfallfreiheit ist im deutschen Gebrauchtwagenrecht ein zugesichertes Merkmal — falls ein Händler behauptet, das Fahrzeug sei unfallfrei, und dies nicht der Wahrheit entspricht, begründet das einen Sachmangel nach § 434 BGB und kann zum Rücktritt berechtigen. Lassen Sie das Fahrzeug vor dem Kauf von ADAC, DEKRA oder TÜV prüfen: Deren Gebrauchtwagencheck kostet je nach Anbieter zwischen 100 und 150 €, schützt aber vor Schäden im vierstelligen Bereich.
Was sollte ich beim Händlerbesuch konkret prüfen?
- Zulassungsbescheinigung Teil I und Teil II auf Übereinstimmung mit den Fahrzeugdaten prüfen — Fahrgestellnummer (VIN) am Fahrzeug, im Brief und ggf. im vehicle history report abgleichen.
- Steuerausweis auf der Rechnung: Ist die Mehrwertsteuer gesondert ausgewiesen (Regelbesteuerung) oder fehlt der Ausweis (Differenzbesteuerung)? Für Unternehmer ist dieser Punkt kaufentscheidend.
- Gewährleistungsverkürzung im Kaufvertrag: Steht dort eine Ein-Jahres-Regelung nach § 476 Abs. 2 BGB? Handeln Sie ggf. auf zwei Jahre oder eine zusätzliche Garantie gebrauchtwagen vom händler.
- HU-Bericht (TÜV/DEKRA): Wann läuft die Hauptuntersuchung ab? Fahrzeuge mit frisch abgestempelter HU bieten mehr Planungssicherheit.
- Unabhängigen Fahrzeugcheck durch ADAC, DEKRA oder TÜV beauftragen — besonders bei günstigeren Gebrauchtwagen vom Händler im Preisbereich unter 10.000 €.
- Kaufvertrag auf Klauseln zum Rücktritt vom Kaufvertrag gebrauchtwagen händler prüfen — ausschlussklauseln für bekannte Mängel müssen ausdrücklich genannt werden.
Privatkauf vs. Händlerkauf: Die Abwägung mit echten Zahlen
Gebrauchtwagenplattformen zeigen regelmäßig, dass vergleichbare Fahrzeuge beim Händler im Schnitt 8 bis 12 % teurer sind als im Privatangebot — das entspricht bei einem 15.000-€-Auto rund 1.200 bis 1.800 € Aufpreis. Dafür erhält der Käufer gesetzliche Gewährleistung nach § 475 BGB, eine geprüfte HU, Aufbereitung und häufig eine Händlergarantie. Der Privatverkäufer kann die Gewährleistung hingegen vollständig ausschließen, was im Falle eines versteckten Mangels zu erheblichem finanziellen Risiko führt.
Die Entscheidung lässt sich so zusammenfassen: Wer Planungssicherheit und klare Rechte will, zahlt beim Händler den Aufpreis bewusst. Wer ein technisch gut verstandenes Fahrzeug von einer nachweislich seriösen Privatperson kauft, kann sparen — übernimmt aber das volle Risiko. Laut ADAC-Zahlen zu Pannen-Statistiken sind ältere Fahrzeuge ab 10 Jahren besonders pannenanfällig; hier ist die Händlergarantie oft ihren Aufpreis wert. Bei Leasingrückläufern, die oft jünger als drei Jahre sind, ist der Mehrpreis beim Händler durch den dokumentierten Wartungsstand und die kurze Nutzungsdauer stärker zu rechtfertigen.
Vorsicht bei „MwSt. nicht ausweisbar“ im Inserat
Steht im Angebot „Mehrwertsteuer nicht ausweisbar“, handelt es sich um ein differenzbesteuertes Fahrzeug nach § 25a UStG — kein Makel, aber kein Vorsteuerabzug für Unternehmer möglich. Wer als Unternehmer dennoch eine Rechnung mit ausgewiesener MwSt verlangt, stellt den Händler vor ein steuerrechtliches Problem und sich selbst vor ein rechtliches: Eine solche Rechnung wäre nach BMF-Vorgaben unzulässig und würde das Finanzamt zu Nachfragen veranlassen.
So verhandeln Sie den Preis beim Händler: Steuer als Argument nutzen
Viele Käufer wissen nicht, dass der Steuerstatus des Fahrzeugs ein legitimes Verhandlungsargument ist. Ein differenzbesteuertes Fahrzeug bedeutet für den Händler eine geringere Steuerlast — er hat entsprechend mehr Spielraum beim Preis. Fragen Sie direkt: „Ist das Fahrzeug regel- oder differenzbesteuert, und wie viel Spielraum haben Sie beim Preis?“ Ein seriöser Händler wird diese Frage sachlich beantworten.
Schwacke und DAT sind die beiden führenden deutschen Bewertungssysteme für Gebrauchtwagenpreise — beide öffentlich zugänglich und von Händlern selbst genutzt. Ein Abgleich Ihres Wunschangebots mit dem DAT-Eurotax-Wert oder dem Schwacke-Marktpreis gibt Ihnen eine objektive Verhandlungsbasis. Liegt das Angebot mehr als 10 % über dem Marktwert, sollten Sie begründet nachverhandeln oder das Fahrzeug wechseln.
Zusätzliche Verhandlungsargumente: fehlende Scheckheftpflege, nicht enthaltene Zusatzausstattung, kurze verbleibende HU-Laufzeit oder ein erkennbarer Bedarf an Reifen. Beim gebrauchtwagen vom händler kaufen gehört das Nachverhandeln zur normalen Kaufsituation — Händler kalkulieren diesen Spielraum ein.
What to do next
Fragen Sie den Händler noch vor der Probefahrt schriftlich, ob das Fahrzeug regel- oder differenzbesteuert ist, und lassen Sie sich den Steuerstatus im Kaufvertrag bestätigen — das klärt Ihre Rechte beim Vorsteuerabzug und bei einer späteren Rückabwicklung.
CarCheckerVIN Editorial Team
In-house automotive research team
The CarCheckerVIN editorial team combines decades of automotive industry, dealer, and journalism experience to produce trustworthy buying, selling, and ownership guidance backed by NMVTIS, NICB, and manufacturer data.
Häufige Fragen
- Kann ein Händler ein Auto ohne MwSt verkaufen?
- Ein gewerblicher Händler kann kein Fahrzeug vollständig ohne Umsatzsteuer verkaufen — er ist nach § 25a UStG entweder der Regelbesteuerung oder der Differenzbesteuerung unterworfen. Bei Differenzbesteuerung wird die Steuer nicht gesondert ausgewiesen, ist aber im Bruttopreis enthalten. Ein steuerfreier Verkauf wäre nur bei bestimmten Exportlieferungen innerhalb der EU oder ins Drittland möglich, nicht im normalen Inlandsgeschäft.
- Muss man auf Gebrauchtwagen Mehrwertsteuer zahlen?
- Ja. Beim Kauf von einem gewerblichen Händler ist Umsatzsteuer immer enthalten — entweder sichtbar als 19 % auf den Nettobetrag (Regelbesteuerung) oder unsichtbar in der Händlermarge (Differenzbesteuerung nach § 25a UStG). Nur beim Privatkauf zwischen zwei Privatpersonen fällt keine Umsatzsteuer an, weil Privatverkäufer keine Unternehmer im Sinne des Umsatzsteuergesetzes sind.
- Muss ein Gebrauchtwagenhändler Umsatzsteuer zahlen?
- Ja, ein gewerblicher Gebrauchtwagenhändler ist grundsätzlich umsatzsteuerpflichtig. Bei der Differenzbesteuerung nach § 25a UStG zahlt er die Steuer nur auf seine Handelsmarge — nicht auf den vollen Verkaufspreis. Bei der Regelbesteuerung schuldet er die volle Umsatzsteuer von 19 % auf den Nettoumsatz, kann aber seinerseits Vorsteuer aus Einkäufen abziehen. Kleinunternehmer unter der Umsatzgrenze des § 19 UStG sind ausgenommen — im klassischen Gebrauchtwagenhandel aber selten relevant.
- Kann ich die Mehrwertsteuer beim Autokauf zurückfordern?
- Privatpersonen können die Mehrwertsteuer beim Autokauf nicht zurückfordern — das Recht auf Vorsteuerabzug nach § 15 UStG steht ausschließlich Unternehmern zu, die das Fahrzeug für ihr Unternehmen nutzen. Unternehmer können die gezahlte Mehrwertsteuer aber nur dann geltend machen, wenn die Rechnung des Händlers die Steuer nach § 14 UStG gesondert ausweist — also bei Regelbesteuerung, nicht bei Differenzbesteuerung.
Fahrgestellnummer prüfen?
Kostenlose VIN-Abfrage starten
Jedes Fahrzeug in unter 60 Sekunden auslesen.