Carro Nuevo o Usado: La Guía Honesta Para Decidir Sin Arrepentirte
Ni el dealer ni tu cuñado te van a dar una respuesta objetiva. Aquí comparamos costos, depreciación, garantías y riesgos reales para que decidas con números, no con ilusiones.
En esta página
- La Depreciación: El Costo Invisible Que Nadie Pone en el Anuncio
- Carro Nuevo o Usado: Comparación Directa de Costos con Cifras
- Garantías: La Protección Real vs. La Que Te Venden en el Papel
- El Riesgo Oculto del Carro Usado y Cómo Manejarlo
- Financiamiento: Tasas, Buy-Here-Pay-Here y Lo Que No Te Dicen
- ¿Cuándo Tiene Sentido Comprar Nuevo?
- ¿Cuándo Tiene Sentido Comprar Usado?
- Subastas y Carros de Particular: Oportunidad o Trampa
- La Decisión Final: Un Marco Simple Para Elegir
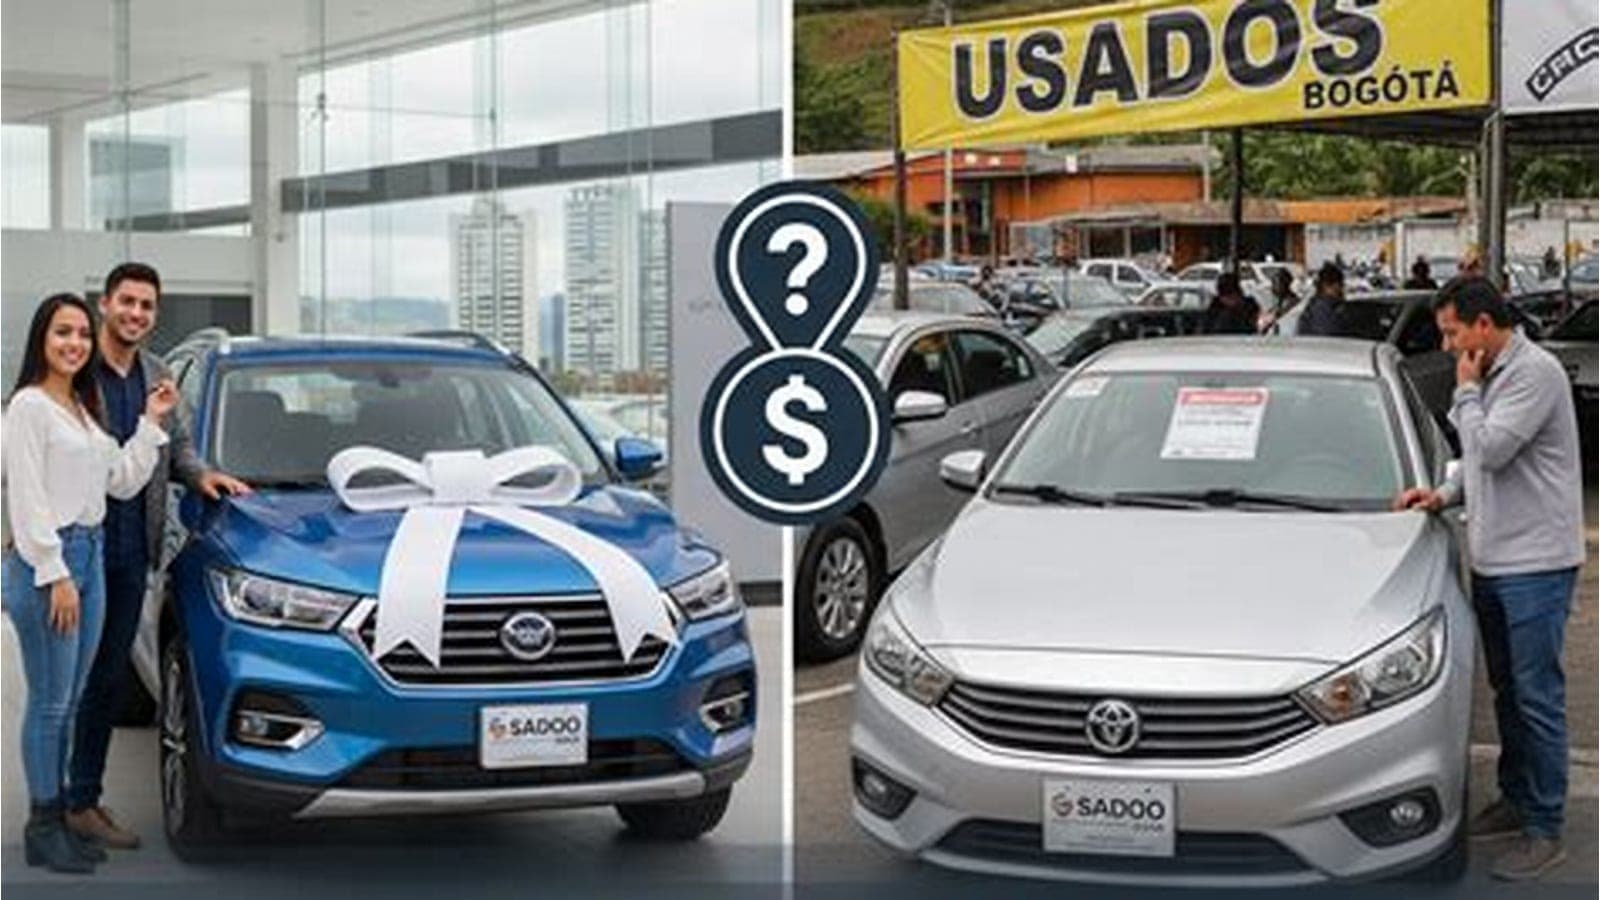
La pregunta de carro nuevo o usado lleva décadas generando debates en estacionamientos, grupos de WhatsApp y salas de espera del DMV. Y tiene sentido: es probablemente la segunda compra más grande que harás en tu vida, después de una casa. El problema es que casi todos los que tienen opinión también tienen un interés: el dealer quiere venderte el nuevo (o el CPO con margen jugoso), el vendedor particular quiere que confíes en su seminuevo, y los anuncios de financiamiento buy-here-pay-here hacen que hasta un carro con 180,000 millas parezca una ganga irresistible. Esta guía no te va a vender nada. Vas a ver cifras reales, riesgos reales y una comparación honesta para que comprar carro usado o nuevo sea una decisión tuya, no de alguien cuya comisión depende de ti.
The short answer
Si tu prioridad es el costo total a tres o cinco años, un seminuevo certificado con entre 20,000 y 40,000 millas casi siempre gana. Si necesitas la garantía completa, el financiamiento más bajo y cero sorpresas mecánicas, el carro nuevo tiene sentido — siempre que puedas absorber la depreciación del primer año.
La Depreciación: El Costo Invisible Que Nadie Pone en el Anuncio
Aquí está el dato que los dealers de carros nuevos preferirían que no supieras: según datos históricos de Edmunds, un vehículo nuevo pierde en promedio entre el 15% y el 20% de su valor en el primer año de uso, y puede acumular hasta un 60% de pérdida de valor en los primeros cinco años. Eso significa que un sedan comprado a $35,000 puede valer alrededor de $14,000 cinco años después, incluso si lo manejaste con guantes de seda. Esa diferencia no desaparece — la absorbe el primer comprador, que generalmente eres tú si compras nuevo.
¿Quién Paga la Depreciación del Primer Año?
La respuesta corta: el que firma el contrato de compra el día que el carro sale del lote. Si ese eres tú, estás pagando por la experiencia de estrenar el vehículo. Si compras usado, alguien más ya pagó ese costo. Un comprador de carro usado con dos o tres años de antigüedad puede acceder a un vehículo que en su momento costó $40,000 por $26,000 o $28,000, según el segmento, sin que el carro haya cambiado mecánicamente de manera significativa. Para muchos compradores en el mercado hispano de EE. UU., esa diferencia financia varios meses de renta o elimina la necesidad de un préstamo de alto interés.
Carro Nuevo o Usado: Comparación Directa de Costos con Cifras
Para que la comparación sea útil, hay que ponerle números concretos. Según la Asociación Nacional de Dealers de Automóviles (NADA), el precio promedio de un vehículo nuevo en el mercado de EE. UU. se ha mantenido por encima de los $48,000 en los últimos años del mercado reciente. El precio promedio de un vehículo usado, según datos de Cox Automotive/Manheim, se ubica típicamente entre $25,000 y $28,000 dependiendo del trimestre y el segmento. Esa diferencia de más de $20,000 tiene consecuencias directas en el pago mensual, el enganche requerido y el costo del seguro.
En términos de financiamiento, la Reserva Federal reporta que las tasas de interés para préstamos de autos nuevos tienden a ser entre 1 y 2 puntos porcentuales más bajas que las de usados en condiciones de mercado normales, porque el vehículo nuevo representa mejor colateral para el banco. Pero una tasa más baja sobre $48,000 puede terminar costando más al mes que una tasa más alta sobre $26,000. Haz el cálculo antes de dejarte llevar por el porcentaje.
- Precio promedio vehículo nuevo (NADA): por encima de $48,000 en el mercado reciente.
- Precio promedio vehículo usado (Cox Automotive/Manheim): entre $25,000 y $28,000 según segmento.
- Depreciación año uno (Edmunds): entre 15% y 20% del valor de compra.
- Depreciación a cinco años (Edmunds): hasta un 60% del precio original.
- Diferencia típica en tasa de interés entre préstamo nuevo vs. usado (Reserva Federal): entre 1 y 2 puntos porcentuales.
- Costo de seguro: los carros nuevos suelen requerir cobertura comprehensive y collision obligatoria por el prestamista, lo que eleva la prima mensual respecto a un usado pagado en efectivo.
Garantías: La Protección Real vs. La Que Te Venden en el Papel
Un carro nuevo viene con garantía de fábrica. La mayoría de los fabricantes en EE. UU. ofrecen garantía básica de 3 años o 36,000 millas, y garantía de tren motriz de 5 años o 60,000 millas — algunos, como Hyundai y Kia, extienden esa garantía de tren motriz a 10 años o 100,000 millas para el comprador original, según sus propios términos publicados. Eso es cobertura real, transferible a ciertos compradores bajo condiciones específicas.
Los carros usados certificados por el fabricante (CPO, por sus siglas en inglés) extienden parte de esa cobertura. Un CPO típico agrega entre 1 y 2 años de garantía extendida sobre la cobertura restante de fábrica, y exige una inspección de múltiples puntos antes de la certificación. El problema: los programas CPO tienen requisitos de mileaje máximo (generalmente menos de 80,000 millas) y antigüedad (generalmente no más de 5 o 6 años), así que no todos los usados califican. Si compras un usado de particular o en subasta — Copart, IAA — la garantía es cero, a menos que pagues una garantía extendida por separado, que puede costarte entre $1,500 y $4,000 adicionales según cobertura y proveedor.
El Riesgo Oculto del Carro Usado y Cómo Manejarlo
Aquí es donde la conversación de que es mejor carro nuevo o usado se complica. Un carro usado tiene historial — y ese historial puede ser limpio o puede incluir accidentes, inundaciones, cambios de odómetro o títulos salvage y rebuilt que no siempre están visibles en el exterior. La NHTSA estima que en EE. UU. circulan millones de vehículos con recalls de seguridad pendientes sin atender, muchos de ellos en el mercado de usados donde los compradores no tienen manera de saber si la reparación fue hecha. Eso no es argumento para no comprar usado — es argumento para comprar con información.
Antes de comprometerte con cualquier vehículo de segunda mano, un vehicle history report (Carfax u equivalente) y un VIN check son pasos básicos, no opcionales. Adicionalmente, la Guía del Comprador exigida por la FTC (Federal Trade Commission) debe estar pegada en la ventana de todo carro usado vendido por un dealer — si no está, el dealer está violando la norma federal. Esa etiqueta te dice si el carro se vende 'as-is' (sin garantía) o con garantía limitada del dealer. En ventas de particular, la regla 'as-is' aplica de facto, así que la inspección de un mecánico independiente antes de comprar no es gasto extra — es seguro.
Título Salvage o Rebuilt: Diferencia que Importa
Un vehículo con título salvage fue declarado pérdida total por la aseguradora. Un título rebuilt significa que fue reparado y pasó inspección estatal, pero su valor de reventa es significativamente menor y muchas aseguradoras no ofrecen cobertura comprehensive. Algunos estados, como California, requieren inspección de reconstrucción separada. Verifica siempre el tipo de título con el DMV de tu estado antes de firmar.
Financiamiento: Tasas, Buy-Here-Pay-Here y Lo Que No Te Dicen
El financiamiento es donde muchos compradores hispanos en EE. UU. pierden más dinero sin darse cuenta. Los dealers de carros nuevos frecuentemente ofrecen tasas promocionales del 0% o 1.9% APR — pero esas ofertas suelen requerir crédito excelente (generalmente score por encima de 720 según criterios de los fabricantes) y excluyen a una parte importante de los compradores de primera vez o con historial crediticio limitado.
Los dealers buy-here-pay-here (BHPH) financian carros usados directamente, sin banco externo, lo que los hace accesibles para compradores sin crédito o con crédito dañado. El costo: las tasas en BHPH pueden superar el 20% APR en algunos estados, según reportes de la Consumer Financial Protection Bureau (CFPB), y el carro generalmente tiene entre 80,000 y 150,000 millas. Si eso es lo que necesitas para tener transporte inmediato, está bien — pero entra con los ojos abiertos. Calcula el total pagado al final del préstamo, no solo el pago mensual.
¿Cuándo Tiene Sentido Comprar Nuevo?
Hay escenarios donde el carro nuevo sí es la mejor opción, y no solo para quien tiene dinero de sobra. Si tienes crédito sólido y puedes acceder a las tasas promocionales del fabricante, si planeas conservar el vehículo por más de siete años (reduciendo el costo de la depreciación por milla usada), o si trabajas en una industria donde el vehículo es herramienta de trabajo y necesitas garantía completa sin discusión, el carro nuevo puede ser la decisión más racional.
También aplica si el segmento que te interesa no tiene buena oferta de usados recientes — algunos modelos eléctricos y vehículos de nicho, por ejemplo, no tienen suficiente inventario de dos o tres años de antigüedad en el mercado de segunda mano para hacer una comparación real. En ese caso, nuevo no es un capricho sino una necesidad práctica. Lo que no es argumento válido para comprar nuevo: 'quiero estrenarlo' si eso implica pagos que te asfixian financieramente durante cinco años.
¿Cuándo Tiene Sentido Comprar Usado?
Comprar carro usado o nuevo se inclina claramente hacia el usado cuando tu presupuesto de pago mensual no alcanza para un nuevo sin sacrificar el enganche o el fondo de emergencia. También tiene sentido si eres comprador de primera vez construyendo historial crediticio — un préstamo manejable sobre un usado a buen precio es mejor punto de partida que sobreextenderte en un nuevo.
El punto óptimo que muchos compradores experimentados buscan: vehículos de entre dos y cuatro años de antigüedad, con menos de 50,000 millas, sin accidentes reportados y con garantía CPO vigente. En ese rango, ya alguien más pagó la depreciación inicial, el carro todavía tiene años útiles por delante sin mantenimiento mayor, y el historial es lo suficientemente corto para que un vehicle history report sea confiable. No es el consejo más emocionante del mundo, pero tampoco lo es pagar $700 al mes por algo que vale $10,000 menos en el momento en que sales del lote.
Subastas y Carros de Particular: Oportunidad o Trampa
Las subastas como Copart e IAA son donde los carros con título salvage y rebuilt tienen su mercado principal. También hay vehículos de flota, de empresa y hasta accidentados reparables que pueden ser buenas oportunidades para mecánicos o compradores con experiencia. Para el comprador promedio sin conocimiento técnico, comprar en subasta es un riesgo elevado: no puedes hacer prueba de manejo, la información es limitada, y la competencia en línea puede inflar artificialmente los precios de unidades populares.
Las ventas de particular en plataformas como Facebook Marketplace o Craigslist pueden ofrecer buenos precios porque el vendedor evita los costos del dealer, pero también implican cero protección legal post-venta, sin Buyers Guide de la FTC, sin garantía de ningún tipo. Si vas por esa ruta, la inspección de mecánico independiente y el VIN check son absolutamente no negociables. Un mecánico independiente cobra entre $100 y $150 en la mayoría de los mercados urbanos del país — considera ese gasto como el costo de entrada a cualquier transacción de particular.
La Decisión Final: Un Marco Simple Para Elegir
Ni el entusiasmo del dealer ni el miedo al mecánico desconocido deben decidir por ti. Hay un marco de tres preguntas que ordena la decisión: primero, ¿cuánto pagas en total al final del préstamo, no al mes? Segundo, ¿puedes absorber una reparación de $1,500 a $3,000 sin que destruya tu presupuesto, si el carro es usado y algo falla fuera de garantía? Tercero, ¿en cuántos años piensas conservar el vehículo? Si la respuesta al tercer punto es menos de tres años, el carro usado casi siempre gana: compras ya depreciado y vendes antes de que el desgaste sea un problema.
- Calcula el costo total del préstamo (capital + intereses + seguro obligatorio), no solo el pago mensual. Un pago de $500/mes sobre 72 meses es $36,000 total — más cualquier interés.
- Obtén un vehicle history report y un VIN check antes de cualquier oferta en un usado. Cero excepciones.
- Para usados de particular o subasta, agenda inspección con mecánico independiente. Presupuesta entre $100 y $150 según mercado local.
- Verifica el tipo de título (limpio, salvage o rebuilt) con el DMV de tu estado antes de firmar cualquier documento.
- Compara la Guía del Comprador (requerida por la FTC en todo dealer) para entender si el carro viene 'as-is' o con garantía limitada.
- Si el financiamiento es buy-here-pay-here, calcula la tasa APR real y compárala con una unión de crédito o banco antes de aceptar los términos del dealer.
What to do next
Antes de visitar cualquier dealer o responder cualquier anuncio de particular, corre un VIN check del vehículo que te interesa para conocer su historial completo — accidentes, cambios de título, registros de odómetro y recalls pendientes. Es el paso que más información te da por el menor costo posible.
CarCheckerVIN Editorial Team
In-house automotive research team
The CarCheckerVIN editorial team combines decades of automotive industry, dealer, and journalism experience to produce trustworthy buying, selling, and ownership guidance backed by NMVTIS, NICB, and manufacturer data.
Preguntas frecuentes
- ¿Qué me conviene comprar, un auto usado o nuevo?
- Depende de tu situación crediticia y cuánto tiempo piensas conservarlo. Si tienes buen crédito y quieres cero sorpresas mecánicas los primeros años, el nuevo puede justificarse. Si buscas el mejor valor por dólar y puedes manejar el riesgo de una reparación eventual, un seminuevo de dos a cuatro años con historial limpio y bajo millaje casi siempre ofrece mejor retorno. Haz el cálculo del costo total del préstamo, no del pago mensual.
- ¿Qué es mejor, un coche nuevo o una segunda mano?
- En el mercado de EE. UU., el vehículo de segunda mano gana en costo total para la mayoría de los compradores, gracias a que evita la depreciación inicial de entre 15% y 20% que ocurre el primer año, según datos de Edmunds. El nuevo gana en garantía, tecnología actualizada y financiamiento más barato. La respuesta correcta es la que cuadra con tu presupuesto real — no el pago mensual que parece manejable, sino el total que pagarás al final.
- ¿Es más conveniente comprar un auto usado o 0km?
- El 0km (nuevo) es conveniente si puedes acceder a tasas promocionales del fabricante y planeas conservarlo siete años o más. El usado es conveniente para la mayoría: evitas la depreciación fuerte del primer año, el precio de entrada es más bajo y el financiamiento es más manejable en términos absolutos. La clave es comprar usado con historial verificado — un vehicle history report y una inspección mecánica eliminan la mayor parte del riesgo.
- ¿Cuándo es recomendable comprar un carro nuevo?
- Comprar nuevo tiene sentido cuando tienes crédito sólido que te da acceso a tasas del 0% o cerca de eso, cuando planeas conservar el vehículo por más de siete años, cuando necesitas garantía completa sin discusión porque el carro es herramienta de trabajo, o cuando el modelo que necesitas no tiene oferta suficiente de usados recientes. Si ninguna de esas condiciones aplica, el usado probablemente te conviene más económicamente.
¿Listo para verificar un VIN?
Reporte VIN gratis al instante
Decodifica cualquier vehículo en menos de 60 segundos.