Toyota Corolla vs Kia Forte: Cuál Comprar Usado en el Mercado de EE. UU.
Compras un sedán compacto usado y la duda es Corolla o Forte. Te damos cifras reales, advertencias de título y el veredicto por presupuesto.
En esta página
- Por qué estos dos autos compiten directamente
- Precios reales en el mercado usado de EE. UU.
- Confiabilidad y costos de mantenimiento: los números que importan
- Toyota Corolla vs Kia Forte: la decisión costo vs riesgo con cifras reales
- Títulos salvage y rebuilt: riesgo diferente para cada modelo
- Financiamiento: lo que diferencia la experiencia de compra
- Seguridad: calificaciones que debes verificar por año de modelo
- Para quién es el Forte y para quién es el Corolla
- Pasos para cerrar la compra sin sorpresas
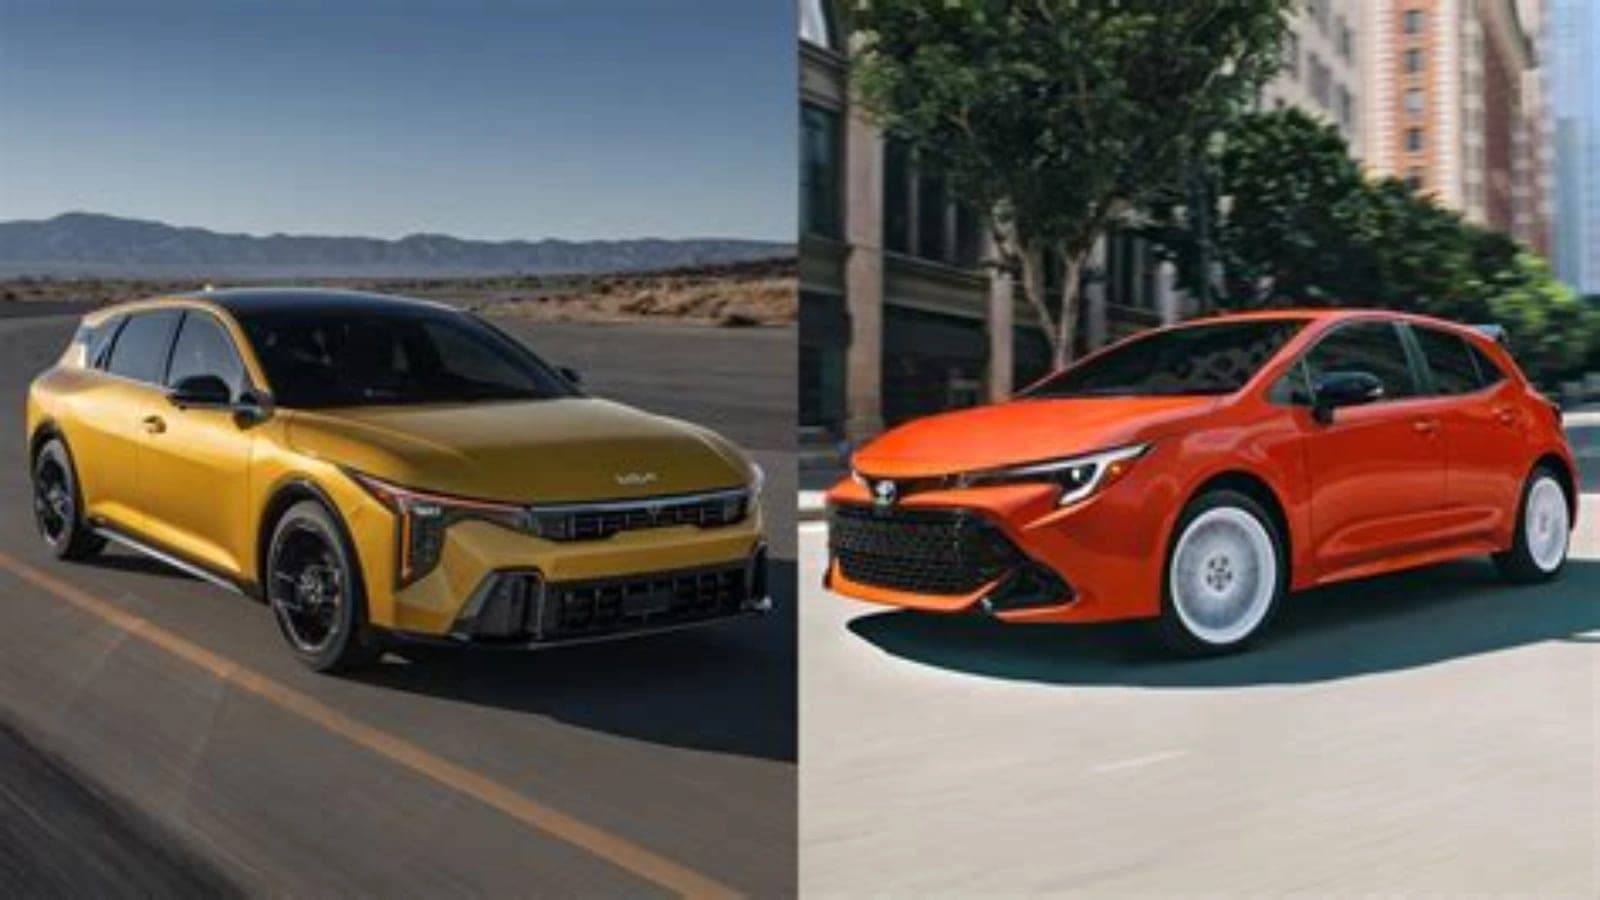
Si estás buscando un sedán compacto confiable y te quedaste entre dos opciones, la comparación toyota corolla vs kia forte aparece en casi todas las conversaciones de compradores hispanos en EE. UU. Ambos autos dominan el mercado de usados porque son baratos de mantener, fáciles de asegurar y abundan en lotes de dealer y entre particulares. Pero tienen perfiles de riesgo distintos, precios de reventa diferentes y comportamientos muy distintos cuando se trata de financiamiento, garantía y costos a largo plazo. Esta guía te ayuda a decidir con números, no con preferencias de marca.
The short answer
Si tienes presupuesto ajustado, el Forte te da más equipamiento por menos dinero. Si planeas tener el auto más de cuatro años, el Corolla pierde menos valor y tiene historial de costos de reparación más bajos según datos de Consumer Reports.
Por qué estos dos autos compiten directamente
El Corolla y el Forte son sedanes compactos del segmento C. Compiten por el mismo comprador: alguien que quiere bajo costo de operación, seguro asequible y valor de reventa decente. Según la Oficina de Estadísticas Laborales (BLS), el gasto promedio de un hogar de ingresos medios en transporte en EE. UU. ronda el 17% del ingreso total, lo que significa que elegir mal entre estos dos puede costarte varios cientos de dólares al año sin que lo notes al principio.
Ambos modelos aparecen constantemente en los top ten de ventas de vehículos usados reportados por la National Automobile Dealers Association (NADA). Eso es bueno porque hay más piezas disponibles, más mecánicos que los conocen y más comparables para negociar el precio. Sin embargo, la abundancia de oferta también significa que hay más unidades con historial problemático circulando. Antes de firmar cualquier contrato, solicita un vehicle history report para revisar accidentes, inundaciones y cambios de odómetro.
Quién suele vender cada modelo
El Corolla aparece más frecuentemente en lotes de dealer certificados, mientras que el Forte lo encuentras más entre particulares y en subastas como Copart o IAA. Eso afecta directamente tus opciones de financiamiento y la protección legal que tienes bajo la Guía del Comprador (FTC), que obliga al dealer a revelar si el auto se vende as-is o con garantía. Un particular no tiene esa obligación, así que el riesgo sube si compras el Forte de un vendedor privado sin hacer bien tu tarea.
Precios reales en el mercado usado de EE. UU.
Para tomar una buena decisión tienes que conocer los rangos actuales. Según datos de Kelley Blue Book (KBB) para el mercado estadounidense, un Kia Forte usado entre tres y cinco años de antigüedad se cotiza en promedio entre $14,000 y $19,500 dependiendo del trim y el millaje. Un Toyota Corolla del mismo rango de años mueve entre $17,500 y $23,000 en condición similar. La diferencia puede llegar a $4,500 o más por un vehículo comparable en millaje y equipamiento.
Esa brecha inicial puede parecer una victoria del Forte, pero considera el valor de reventa. Según datos históricos de iSeeCars, el Corolla retiene aproximadamente el 58% de su valor a los cinco años, mientras que el Forte retiene cerca del 48%. Si financias con un préstamo y necesitas vender antes de terminar de pagar, el Corolla te expone menos al riesgo de quedar upside-down (deber más de lo que vale el auto).
Cómo afecta el millaje al precio de entrada
Un Forte con más de 80,000 millas baja de precio rápido, lo que lo hace atractivo para compradores con poco presupuesto. Un Corolla con el mismo millaje mantiene mejor precio porque el mercado confía más en su motor de larga vida. Si tu presupuesto máximo es $13,000, tendrás más opciones de Forte que de Corolla, pero deberás hacer un VIN check para confirmar el historial de mantenimiento antes de avanzar.
Confiabilidad y costos de mantenimiento: los números que importan
Consumer Reports ubica al Toyota Corolla consistentemente entre los sedanes compactos con menor costo de reparación no programada. RepairPal estima que el costo promedio anual de mantenimiento del Corolla ronda los $362 dólares, comparado con aproximadamente $458 dólares para el Kia Forte. La diferencia parece pequeña, pero en cinco años eso puede sumar más de $480 adicionales si posees el Forte.
El Forte tiene un punto a su favor: desde el año modelo 2020, Kia mejoró significativamente la calidad de ensamblaje en sus plantas en Georgia. El J.D. Power Initial Quality Study de ediciones recientes coloca a Kia en el segmento superior de marcas por defectos en los primeros 90 días. Eso no borra la brecha histórica con Toyota, pero reduce el riesgo si compras un Forte de los últimos años.
- Toyota Corolla: costo promedio de reparación no programada de $362/año según RepairPal.
- Kia Forte: costo promedio de $458/año según RepairPal, unos $96 más al año.
- El Corolla tiene motores de la serie ZR conocidos por superar las 200,000 millas con mantenimiento básico.
- El Forte 2020 en adelante redujo sus quejas de calidad inicial según J.D. Power.
- Ambos autos tienen piezas de repuesto fáciles de conseguir en AutoZone, O'Reilly y NAPA a nivel nacional.
- Un Forte con historial de aceite descuidado puede necesitar un reemplazo de motor antes de las 130,000 millas.
Toyota Corolla vs Kia Forte: la decisión costo vs riesgo con cifras reales
Esta es la sección donde pones los números en una balanza real. Imagina que tienes $18,000 para gastar en un sedán compacto usado con unos 45,000 millas. Con ese presupuesto puedes conseguir un Corolla en trim LE con equipamiento básico, o un Forte en trim GT-Line con pantalla táctil de 8 pulgadas, calefacción en asientos y cámara de reversa incluida. El Forte claramente gana en equipamiento por el mismo dólar.
Pero ahora suma los costos proyectados a cinco años. El seguro promedio para un Corolla según el Insurance Institute for Highway Safety (IIHS) es entre $80 y $110 mensuales para un conductor de 30 años con record limpio en la mayoría de estados. Para el Forte, la prima sube entre $5 y $20 al mes dependiendo del estado, porque las tasas de robo y el costo de piezas influyen. En California, por ejemplo, el DMV estatal reporta que los sedanes coreanos recientes tienen tasas de reemplazo de parabrisas y sensores más altas que los japoneses comparables.
Si financias a 60 meses con una tasa del 7.5% (típica para crédito regular en buy-here-pay-here o cooperativas de crédito según datos de Experian Automotive del último ciclo reportado), el pago mensual del Corolla sería unos $45-60 más alto que el del Forte por el mismo plazo. Esa diferencia mensual importa si tu ingreso es fijo. Pero al final del préstamo, el Corolla vale más en reventa, lo que puede compensar si refinancias o vendes. El Forte es la apuesta de corto plazo; el Corolla es la apuesta de largo plazo.
Títulos salvage y rebuilt: riesgo diferente para cada modelo
En subastas como Copart e IAA circulan miles de Corollas y Fortes con título salvage o rebuilt. Un título salvage significa que la aseguradora declaró pérdida total el vehículo, generalmente cuando el costo de reparación supera el 75% del valor del auto (el umbral exacto varía por estado según las leyes del DMV estatal correspondiente). Un título rebuilt significa que ya fue reparado e inspeccionado para volver a circular.
Para el Forte, los daños de hailstorm (granizo) y flood (inundación) son los más comunes en los lotes de subasta del Medio Oeste y el Sur. Para el Corolla, los daños frontales por colisión son más frecuentes porque los propietarios los manejan más millas y en autopista. Ninguno de los dos es automáticamente descartable con título rebuilt, pero necesitas un mecánico independiente que inspeccione estructuralmente el auto antes de cerrar la compra. Un titulo salvage sin inspección es un riesgo que no justifica el descuento del precio.
Cuidado con el odómetro en Fortes de subasta
La NHTSA reporta que el fraude de odómetro ocurre en aproximadamente 1 de cada 10 vehículos vendidos en subastas sin inspección previa. El Forte aparece con frecuencia en listados de Copart con discrepancias de millaje. Siempre verifica con un vehicle history report y compara el desgaste físico del volante, pedales y asientos con el millaje declarado.
Financiamiento: lo que diferencia la experiencia de compra
Si usas financiamiento buy-here-pay-here, el modelo que elijas no cambia las condiciones del préstamo, pero sí afecta cuánto te aprueban. Los dealers BHPH valoran el vehículo como garantía. Un Corolla con más valor de libro les da más colateral y a veces permite negociar mejor tasa o mayor monto. El Forte con alto millaje puede que no califique para ciertos programas internos de algunos lotes.
Si vas por un banco o credit union, la historia cambia poco. Ambos modelos califican bien para préstamos estándar. La tasa depende de tu score de crédito, no del badge del auto. Lo que sí debes verificar es si el dealer incluye garantía extendida en el precio. Algunos lotes añaden $1,500 a $2,500 en garantía extendida sin decírtelo al inicio; revisa el contrato línea por línea antes de firmar.
Garantía de fábrica remanente: ventaja del Forte reciente
Si compras un Forte del año modelo 2020 o más reciente con menos de 60,000 millas, puede que aún tenga parte de la garantía de tren motriz de Kia, que cubre hasta 100,000 millas o 10 años para el comprador original. Como comprador secundario, Kia transfiere una garantía de 60,000 millas en tren motriz. El Corolla tiene garantía de tren motriz de 60,000 millas o 5 años desde la venta original, transferible también. Verifica el VIN con el dealer de la marca para confirmar qué cobertura queda.
Seguridad: calificaciones que debes verificar por año de modelo
No todos los años del Corolla ni del Forte tienen las mismas calificaciones de seguridad. El IIHS otorgó al Corolla la distinción Top Safety Pick+ en varios años de modelo recientes, incluyendo reconocimiento por sus sistemas de asistencia al conductor en la línea Toyota Safety Sense. El Forte también mejoró sus calificaciones IIHS desde el rediseño de 2019, pero en pruebas de impacto de pequeño solapamiento frontal algunos años obtuvieron solo calificación Acceptable en lugar de Good.
Para un comprador que transporta familia, eso importa. Busca el año específico del auto que te interesa en el sitio del IIHS (iihs.org) y en la base de datos de recalls de la NHTSA (nhtsa.gov) antes de comprometerte. Algunos Fortes entre 2014 y 2018 tienen recalls abiertos relacionados con el sistema ABS que el vendedor quizás no te mencione. Un VIN check te muestra si el recall fue completado o sigue pendiente.
Para quién es el Forte y para quién es el Corolla
El Forte es para ti si: tu presupuesto es menor a $17,000, buscas el mejor equipamiento posible por dólar, planeas tener el auto tres años o menos, o vas a hacer pagos en efectivo y el valor de reventa no es tu prioridad inmediata. También conviene si puedes comprar un Forte reciente con garantía de fábrica remanente y así reducir tu exposición a reparaciones grandes.
El Corolla es para ti si: planeas manejar más de 15,000 millas al año, necesitas el auto más de cuatro años, quieres el menor riesgo posible de reparaciones costosas, o planeas revender y aplicar el valor a tu próximo vehículo. También es la mejor opción si tu historial de crédito es bueno y puedes financiar a una tasa competitiva, porque el valor de reventa protege tu inversión.
Pasos para cerrar la compra sin sorpresas
- Define tu presupuesto total incluyendo impuestos, registro ante el DMV estatal y seguro del primer mes antes de ir al lote.
- Busca el VIN del auto específico y corre un vehicle history report para verificar accidentes, inundaciones y número de dueños anteriores.
- Revisa el título físico: confirma que dice 'Clean Title' y no salvage o rebuilt. Si el vendedor no tiene el título en mano, no compres.
- Pide la Guía del Comprador (Buyers Guide) al dealer para confirmar si el auto se vende as-is o tiene alguna cobertura de garantía. Un particular no está obligado, así que sube tu nivel de diligencia.
- Contrata una inspección pre-compra con un mecánico independiente: cuesta entre $100 y $150 y puede ahorrarte miles si el auto tiene daños estructurales no declarados.
- Negocia con el precio de libro KBB o NADA como referencia, no con el precio del sticker. En un mercado con abundante oferta de ambos modelos, hay espacio para bajar entre 5% y 10%.
- Si financias, compara al menos tres opciones: tu banco, una credit union y el dealer. Las credit unions suelen ofrecer tasas entre 0.5% y 2% menores que los dealers para compradores con buen historial.
- Verifica los recalls abiertos en nhtsa.gov con el VIN antes de firmar. Un recall pendiente no cancela la compra, pero te da poder de negociación y debes asegurarte que el dealer lo resuelva.
What to do next
Corre un vehicle history report con el VIN del auto que ya tienes en mente: es el paso que más compradores saltan y el que más sorpresas evita. Con el reporte en mano, sabrás si negociar más fuerte o buscar otro vehículo.
CarCheckerVIN Editorial Team
In-house automotive research team
The CarCheckerVIN editorial team combines decades of automotive industry, dealer, and journalism experience to produce trustworthy buying, selling, and ownership guidance backed by NMVTIS, NICB, and manufacturer data.
¿Listo para verificar un VIN?
Reporte VIN gratis al instante
Decodifica cualquier vehículo en menos de 60 segundos.