Desventajas de comprar un carro salvage: lo que nadie te dice antes de firmar
Un carro salvage puede costar hasta un 50% menos, pero traer problemas que ningún precio justifica. Aquí están las desventajas reales, con cifras y fuentes, para que decidas con los ojos abiertos.
En esta página
- ¿Qué es exactamente un título salvage y cómo llega hasta ti?
- Desventajas de comprar un carro salvage: el seguro es el primer muro
- Financiamiento: casi ningún banco toca un título salvage
- Reventa y valor: cuánto pierdes cuando quieres vender
- Peso para la decisión: costo vs. riesgo con cifras reales
- Seguridad estructural: lo que una inspección visual no ve
- Problemas con el DMV: el proceso de rebuilt title no es automático
- Garantías: ni el fabricante ni el dealer te respaldan
- Como vender un carro salvage: el otro lado del problema
- Cuándo sí tiene sentido: los casos excepcionales
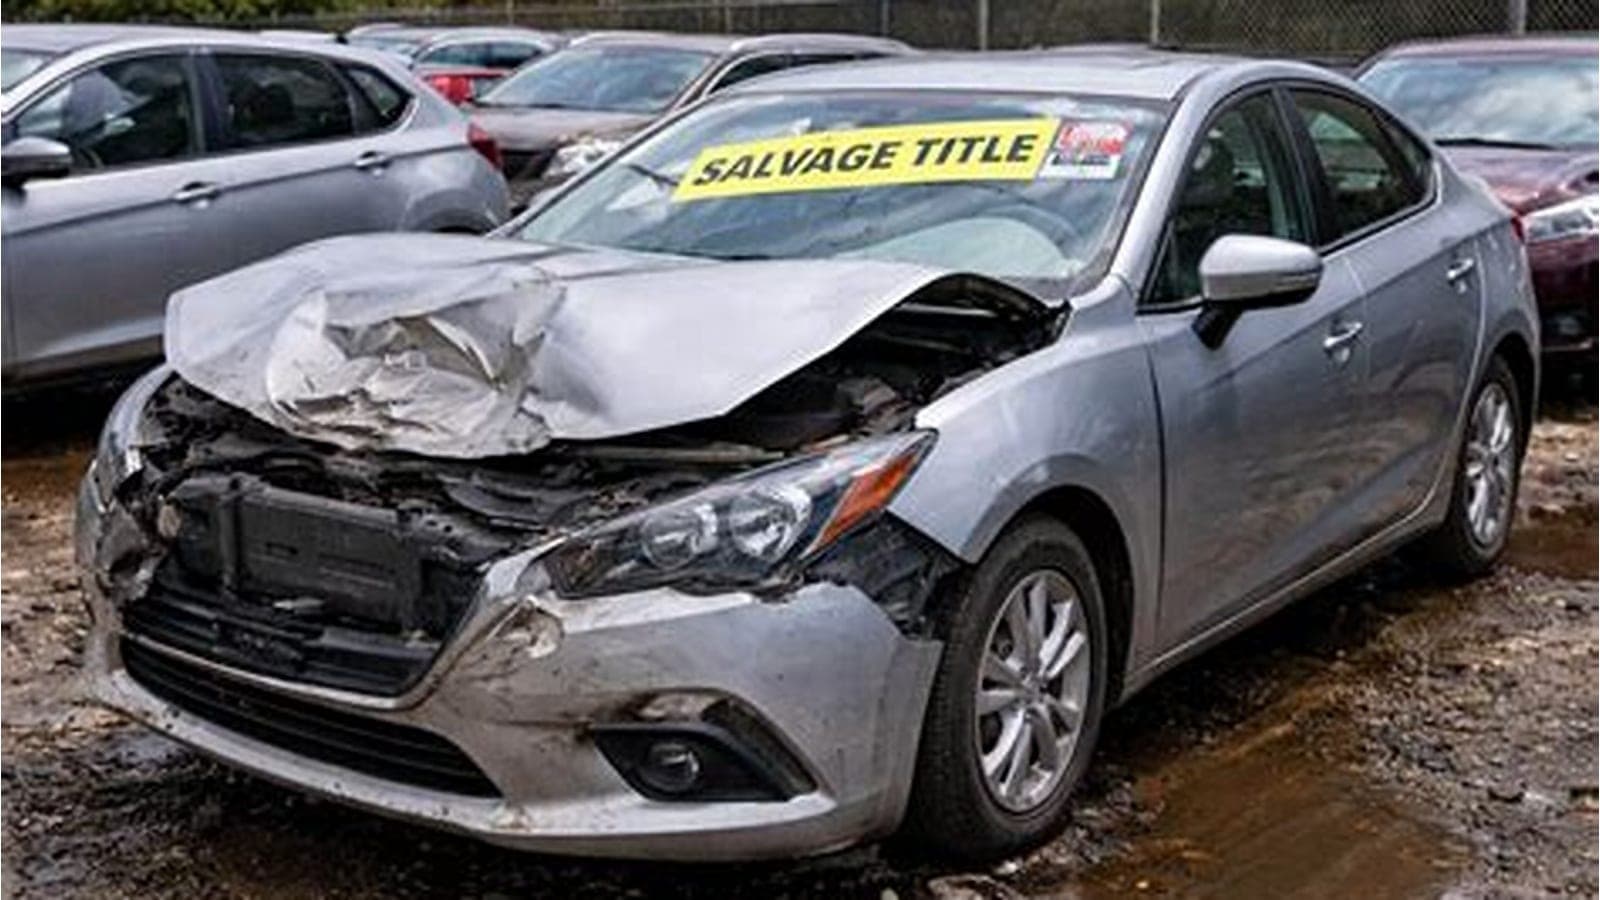
Estás mirando un anuncio en Facebook Marketplace o en una subasta de Copart: el precio es tentador, casi la mitad de lo que pide el dealer. Pero en el título dice 'salvage'. Antes de hacer una oferta, necesitas entender a fondo las desventajas de comprar un carro salvage, porque las consecuencias van desde no poder asegurarlo hasta perder dinero cuando intentes venderlo. Esta guía te da los datos concretos para que tomes la decisión correcta, no la decisión barata.
The short answer
Un título salvage significa que la aseguradora declaró el vehículo pérdida total. Puedes rehabilitarlo con un título rebuilt, pero las desventajas en seguro, reventa y financiamiento persisten de por vida en el historial del carro.
¿Qué es exactamente un título salvage y cómo llega hasta ti?
Cuando una aseguradora evalúa que el costo de reparar un vehículo supera un porcentaje del valor actual (ACV), lo declara pérdida total y emite un título salvage. Ese porcentaje varía por estado: California lo fija en el 80% del ACV según el California Insurance Code §544, mientras que Texas lo aplica al 100% del valor de mercado menos el valor de salvamento, conforme al Texas Transportation Code §501.091. En la práctica, muchos vehículos llegan a subastas como Copart e IAA con daño real y oculto que el precio bajo no compensa.
Salvage vs. rebuilt: no es lo mismo, pero los problemas continúan
Un carro rebuilt (también llamado reconstructed) pasó por una inspección estatal después de las reparaciones. Sin embargo, el historial no desaparece: cualquier vehicle history report mostrará el evento original. Según datos de NICB (National Insurance Crime Bureau), alrededor del 20% de los títulos rebuilt en circulación tienen discrepancias en los registros de reparación, lo que complica su reventa y aseguramiento. Si estás considerando uno de estos vehículos, corre un VIN check antes de cualquier negociación.
Desventajas de comprar un carro salvage: el seguro es el primer muro
El seguro es el obstáculo más inmediato. La mayoría de las aseguradoras grandes —State Farm, GEICO, Progressive— se niegan a emitir cobertura integral (comprehensive y collision) sobre un título salvage. Solo ofrecen responsabilidad civil mínima, que en la mayoría de los estados es obligatoria por ley pero deja tu propio vehículo desprotegido.
Cuando un carro rebuilt logra cobertura integral, la prima puede ser entre un 20% y un 30% más alta que la de un vehículo de título limpio comparable, según reportes de la Insurance Information Institute (III). En Florida, donde el seguro de auto ya es de los más caros del país, esa diferencia puede traducirse en cientos de dólares adicionales al año. Si financias el carro y el prestamista exige cobertura total —lo que es estándar— tendrás un problema desde el primer día.
Estados que limitan aún más las coberturas
Nueva York y Nueva Jersey tienen regulaciones propias que impiden a las aseguradoras emitir ciertos tipos de pólizas sobre vehículos con historial de pérdida total, incluso después de rehabilitarlos. Verifica las reglas de tu DMV estatal antes de comprar, no después.
Financiamiento: casi ningún banco toca un título salvage
Los bancos convencionales, las cooperativas de crédito y los prestamistas como Capital One Auto Finance o Chase Auto rechazan financiar vehículos con título salvage de forma sistemática. La razón es simple: si el prestatario no paga, el banco tiene como colateral un carro que no puede revender fácilmente. Esto te empuja hacia el financiamiento buy-here-pay-here, donde las tasas de interés promedio superan el 20% anual según la CFPB (Consumer Financial Protection Bureau), comparado con el 7-9% típico de un préstamo bancario convencional para autos usados en este mercado.
Incluso con un título rebuilt, varios prestamistas aplican descuentos al valor de garantía del vehículo (loan-to-value), lo que significa que te prestan menos en relación con el precio de compra. El ahorro inicial en el precio se evaporó antes de que salgas del lote.
Reventa y valor: cuánto pierdes cuando quieres vender
Aquí está uno de los golpes más duros. Un vehículo con título salvage vale entre un 20% y un 50% menos que el mismo modelo con título limpio, según guías de valuación de Kelley Blue Book (KBB). Ese descuento no mejora con el tiempo: el historial queda registrado de forma permanente en Carfax y en los registros del DMV, y cualquier comprador informado lo verá.
Cuando quieras saber como vender un carro salvage, vas a descubrir que los compradores particulares huyen del riesgo, y los dealers ofrecen precios aún más bajos que en subasta porque lo revenderán a mayoristas. Tu mercado real termina siendo Copart, IAA o compradores de piezas, y eso normalmente significa recuperar solo una fracción de lo que pagaste por el vehículo rehabilitado.
El ciclo de devaluación no para
Cada año que pasa, el vehículo deprecia como cualquier otro carro —perdiendo en promedio el 15-25% de su valor anual durante los primeros años, según datos históricos de NADA Guides— pero sobre una base de valor ya reducida por el título. Es una depreciación sobre depreciación.
Peso para la decisión: costo vs. riesgo con cifras reales
Para tomar esta decisión de forma seria, compara dos escenarios concretos. Imagina un SUV de uso de 2019 con 80,000 millas: precio con título limpio, $18,000; precio con título salvage reconstruido, $11,000. El ahorro inicial es de $7,000. Ahora suma las diferencias reales:
- Seguro adicional anual por cobertura total en título rebuilt: estimado entre $400 y $900 según la III, dependiendo del estado. En tres años: hasta $2,700.
- Tasa de interés buy-here-pay-here al 20% vs. banco convencional al 8% sobre $10,000 financiados a 48 meses: diferencia en intereses totales de aproximadamente $2,600 según calculadoras de la CFPB.
- Pérdida adicional en reventa (20% sobre precio pagado de $11,000): $2,200 menos que un carro de título limpio equivalente al momento de vender.
- Inspecciones y reparaciones ocultas post-compra: mecánicos especializados en daños de colisión reportan costos de inspección de entre $150 y $500 solo para detectar problemas no visibles.
El ahorro de $7,000 puede consumirse completamente —o incluso revertirse— en un período de tres a cuatro años. Y eso sin contar una reparación mayor imprevista. El número del precio de venta es la parte más engañosa de esta ecuación.
Seguridad estructural: lo que una inspección visual no ve
Los vehículos modernos están diseñados con zonas de deformación programada (crumple zones) que absorben el impacto en un choque. Una vez que esas zonas se deforman y se reparan, la ingeniería original del fabricante ya no garantiza que el carro responda igual en un segundo impacto. NHTSA no realiza pruebas de choque sobre vehículos reconstruidos; sus ratings de seguridad aplican solo a vehículos de producción sin daño estructural previo.
Las bolsas de aire (airbags) son otro punto crítico. Según la NHTSA, reemplazar incorrectamente un módulo de airbag es uno de los defectos más frecuentes en vehículos reconstruidos inspeccionados por agencias estatales. Un airbag mal instalado puede no desplegarse, desplegarse con presión incorrecta o hacerlo en momento equivocado, con consecuencias fatales. Una inspección por un mecánico certificado ASE con escáner de diagnóstico OBD es mínima, no opcional.
Peligro real en carretera
Si el vehículo tuvo daño en el pilar A, el pilar B o el techo (rollover), ninguna reparación visual garantiza integridad estructural. Exige registros de reparación detallados y pide a un taller de carrocería independiente que use un medidor de espesor de pintura para detectar rellenos de masilla y soldaduras no documentadas. Sin esos datos, estás manejando un riesgo que no puedes cuantificar.
Problemas con el DMV: el proceso de rebuilt title no es automático
Para poder circular legalmente con un carro salvage rehabilitado, necesitas pasar por el proceso de rebuilt title en tu DMV estatal. Cada estado tiene sus propios requisitos: California exige una inspección de vehículos reconstruidos a través del Departamento de Vehículos de Motor (DMV California), con tarifas que oscilan entre $50 y $200 dependiendo del tipo de daño. En Texas, la inspección la puede realizar cualquier estación certificada por TxDMV, pero debes presentar facturas de todas las piezas reemplazadas.
Si compras un salvage y las reparaciones no están correctamente documentadas, el DMV puede rechazar la solicitud de rebuilt title. Eso te deja con un vehículo que no puedes registrar ni circular legalmente. En algunos casos, el vendedor particular te transfiere un vehículo cuyo título ya fue suspendido por otro estado, lo que complica aún más el proceso. Verifica el historial completo del título antes de firmar cualquier cosa.
Garantías: ni el fabricante ni el dealer te respaldan
La garantía de fábrica (manufacturer's warranty) se cancela cuando un vehículo recibe un título salvage, sin excepción. Si el carro estaba dentro del período de cobertura original —digamos, una garantía de 5 años/60,000 millas como la de Hyundai o Kia— esa protección desaparece el día que la aseguradora emite el título salvage, independientemente del tiempo o millas restantes.
Las garantías extendidas (extended warranties) de terceros también son problemáticas. La mayoría de los contratos de garantía extendida tienen cláusulas de exclusión explícita para vehículos con historial salvage o rebuilt. Cuando vayas a comprar una, lee la letra chica de la Sección de Exclusiones antes de pagar. La Guía del Comprador (Buyers Guide) exigida por la FTC (Federal Trade Commission) para dealers debe declarar si el vehículo se vende 'as is', lo cual es casi universal en estos casos.
Como vender un carro salvage: el otro lado del problema
Si ya tienes uno y quieres salir, entender como vender un carro salvage es igual de importante. Tus opciones reales son limitadas. Los dealers convencionales ofrecen precios de mayoreo porque planean enviarlo a subasta. Un comprador particular exigirá un descuento agresivo si es informado, o se retirará si corre un vehicle history report. Los compradores de piezas pueden ser tu mejor opción si el carro tiene componentes valiosos en buen estado (motor, transmisión, módulos electrónicos).
Si el vehículo ya tiene título rebuilt y está en buen estado mecánico documentado, publícalo con toda la información disponible: registros de reparación, facturas de piezas, resultados de inspección del DMV y cualquier informe de mecánico independiente. La transparencia reduce el riesgo percibido por el comprador y puede mejorar tu precio. Ocultar información sobre el historial salvage en una venta privada puede exponerte a demandas civiles bajo las leyes de fraude en la venta de vehículos de cada estado.
Cuándo sí tiene sentido: los casos excepcionales
Ser honesto significa reconocer que hay situaciones donde un carro salvage puede tener sentido. Si eres mecánico con taller propio, tienes acceso a piezas OEM a precio de costo y no dependerás de terceros para las reparaciones, el cálculo cambia. Si necesitas un vehículo para uso exclusivo en propiedad privada (un rancho, una granja) donde el registro y el seguro no son relevantes, el precio bajo puede justificarse. Si buscas piezas para un vehículo idéntico, comprarlo en subasta para desguazarlo puede ser estratégico.
Pero si eres un comprador promedio que necesita transporte diario, financiamiento asequible, seguro completo y un vehículo que puedas revender en dos o tres años, los números no cuadran. El descuento inicial se erosiona con seguros más caros, tasas de crédito más altas y una reventa más difícil. Para ese perfil, un carro con título limpio pero más antiguo o con más millas suele ser mejor negocio.
- Corre un VIN check completo antes de negociar: verifica el tipo de daño (flood, collision, hail, theft) y cuántas veces cambió de manos.
- Contrata a un mecánico ASE certificado para una inspección física independiente, incluyendo escáner OBD, medidor de espesor de pintura y revisión de historial de airbags.
- Confirma con tu DMV estatal los requisitos exactos para obtener un rebuilt title: documentos, tarifas e inspecciones necesarias.
- Llama a al menos tres aseguradoras para cotizar cobertura integral antes de comprar, no después. Si no puedes asegurarlo como necesitas, no lo compres.
- Calcula el costo total de propiedad a 3 años (seguro adicional + tasas de crédito + pérdida en reventa) y compáralo con un vehículo de título limpio equivalente.
What to do next
Antes de hacer cualquier oferta en ese carro salvage, obtén el VIN y corre un vehicle history report completo para identificar el tipo exacto de daño, cuántas veces fue transferido y si tiene recalls pendientes. Ese es el primer filtro, y con frecuencia es suficiente para tomar una decisión.
CarCheckerVIN Editorial Team
In-house automotive research team
The CarCheckerVIN editorial team combines decades of automotive industry, dealer, and journalism experience to produce trustworthy buying, selling, and ownership guidance backed by NMVTIS, NICB, and manufacturer data.
Preguntas frecuentes
- ¿Qué problemas puedo tener si compro un carro con título salvage?
- Los problemas principales son: dificultad para asegurarlo con cobertura integral, rechazo de bancos convencionales para financiarlo, proceso obligatorio de inspección en el DMV para obtener un rebuilt title, y posibles fallas mecánicas o estructurales ocultas. Además, la garantía de fábrica se cancela automáticamente. En resumen, el precio bajo carga costos ocultos que aparecen a lo largo del tiempo y complican el uso cotidiano del vehículo.
- ¿Cuánto se devalua un carro con título salvage?
- Según guías de valuación de Kelley Blue Book (KBB), un vehículo con título salvage o rebuilt vale entre un 20% y un 50% menos que el mismo modelo con título limpio, y esa diferencia persiste de forma permanente en el historial del vehículo. La devaluación no mejora con el tiempo porque cualquier vehicle history report la muestra, lo que reduce el grupo de compradores dispuestos a pagar un precio justo al momento de revender.
- ¿Qué carro no es recomendable comprar?
- Evita cualquier vehículo con historial de daño por inundación (flood), incendio o volcadura (rollover): estos tipos de daño afectan sistemas eléctricos, estructurales y mecánicos de forma que las reparaciones no pueden revertir completamente. También son señales de alerta los carros con múltiples transferencias de título en poco tiempo, registros de odómetro inconsistentes o sin facturas de reparación documentadas, sin importar si el precio parece atractivo.
- ¿Qué desventajas tiene un carro legalizado por decreto?
- En algunos estados, los vehículos legalizados por decreto (a veces llamados 'bonificados' en comunidades de habla hispana) pueden tener irregularidades en la cadena de título que complican el registro en el DMV. Estas unidades frecuentemente carecen de documentación de reparación verificable, lo que dificulta obtener seguro, financiamiento o un rebuilt title oficial. Además, su reventa es aún más complicada que la de un carro con título salvage documentado, y pueden tener retenciones (liens) no registradas.
¿Listo para verificar un VIN?
Reporte VIN gratis al instante
Decodifica cualquier vehículo en menos de 60 segundos.