Título Rebuilt Salvage: Todo lo que un comprador debe saber antes de firmar
Un título rebuilt salvage puede ahorrarle miles de dólares, o costarle aún más en reparaciones ocultas. Esta guía explica la diferencia legal, el impacto en el valor y los pasos concretos para protegerse.
En esta página
- Cómo nace un título salvage: la lógica de las aseguradoras
- De salvage a rebuilt: el proceso de reconstrucción y la diferencia entre titulo salvage y rebuilt
- Impacto en el valor: cuánto descuento esperar y cuándo el precio es trampa
- Seguro para vehículos con título rebuilt salvage: lo que las aseguradoras hacen
- Registro en Texas: lo que exige el Texas DPS
- Comprando en subasta: Copart e IAA, el terreno más arriesgado
- Decisión costo-beneficio: ¿cuándo tiene sentido y cuándo no?
- Garantía extendida y financiamiento: lo que los vendedores no siempre mencionan
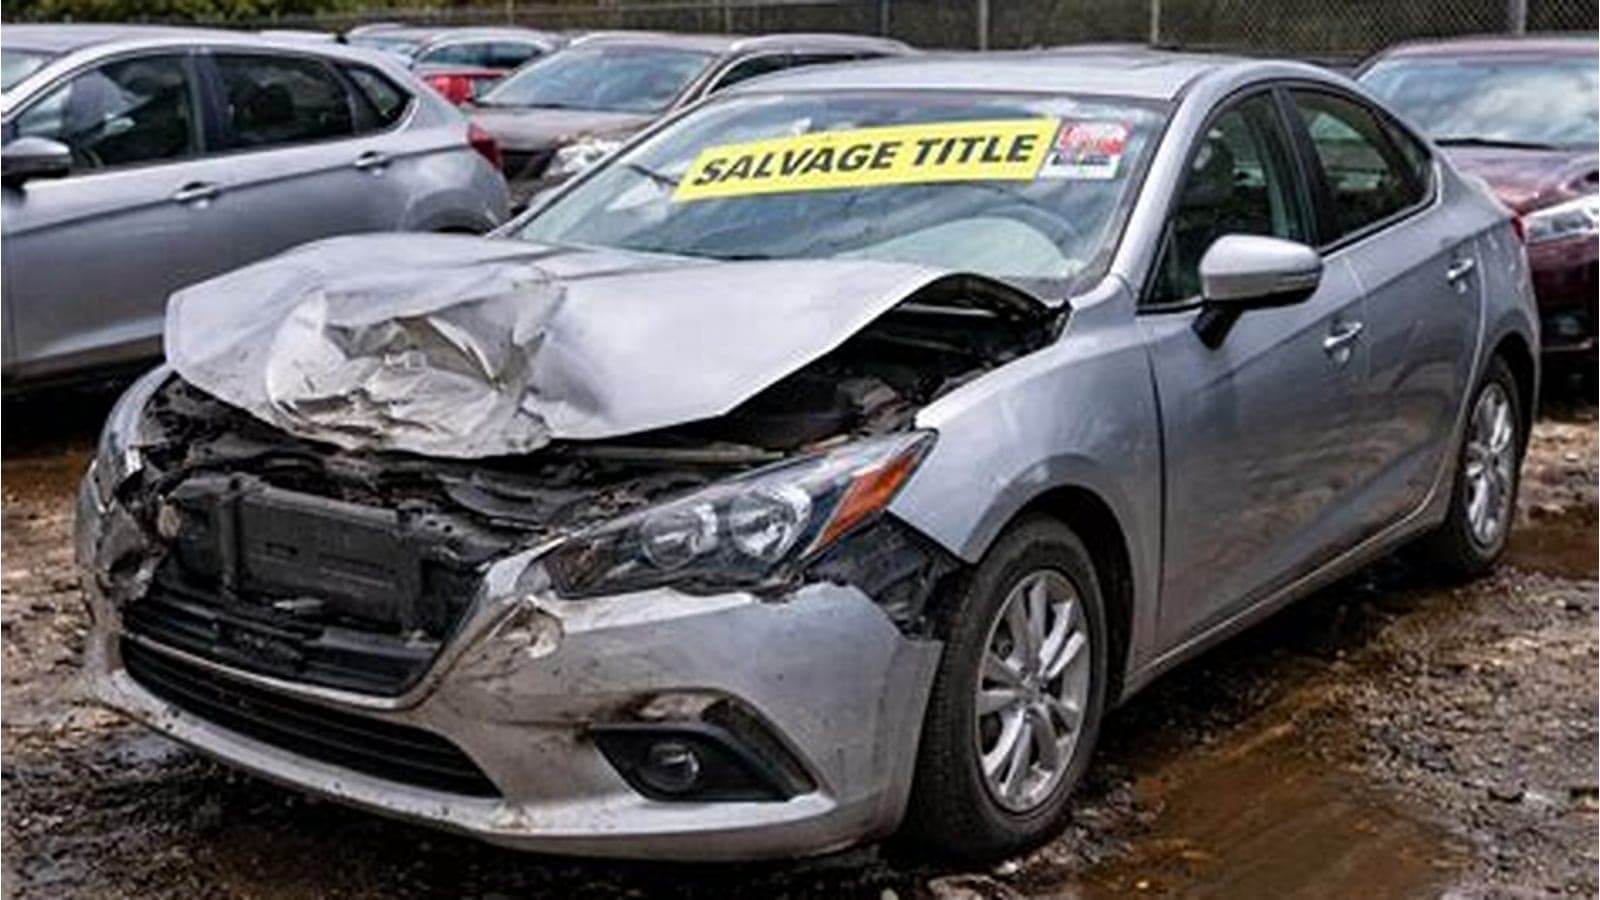
Cuando un comprador ve un precio que parece demasiado bueno en Facebook Marketplace o en una subasta de Copart, la razón más frecuente aparece en cuatro palabras del título: título rebuilt salvage. Ese par de palabras condensa una historia de daño severo, una inspección estatal —o la ausencia de ella— y un descuento que puede ser legítimo o puede ser una trampa. Entender exactamente qué significa cada designación, cuál es la diferencia entre titulo salvage y rebuilt, y qué preguntas hacer antes de escribir un cheque o firmar un contrato de financiamiento buy-here-pay-here es la diferencia entre una compra inteligente y un dolor de cabeza que dura años.
The short answer
Un título salvage indica que la aseguradora declaró el vehículo pérdida total; un título rebuilt (o reconstruido) indica que el vehículo fue reparado y pasó una inspección estatal. Ninguno de los dos es automáticamente intransigible, pero ambos exigen verificación independiente antes de comprar.
Cómo nace un título salvage: la lógica de las aseguradoras
Una aseguradora emite una declaración de pérdida total —y con ello desencadena el cambio de título a salvage— cuando el costo estimado de reparación supera un umbral definido por cada estado como porcentaje del valor actual del vehículo. En California, ese umbral es el 80 % del valor justo de mercado según el California Insurance Code §560; en Texas, el Texas Transportation Code §501.0935 lo fija en el 100 % del valor de mercado, lo que explica por qué en ese estado los criterios son distintos. La National Highway Traffic Safety Administration (NHTSA) estima que cada año se emiten más de 4 millones de títulos salvage en Estados Unidos, un volumen que alimenta directamente las plataformas de subasta como Copart e Insurance Auto Auctions (IAA).
Tipos de daño que generan un título salvage
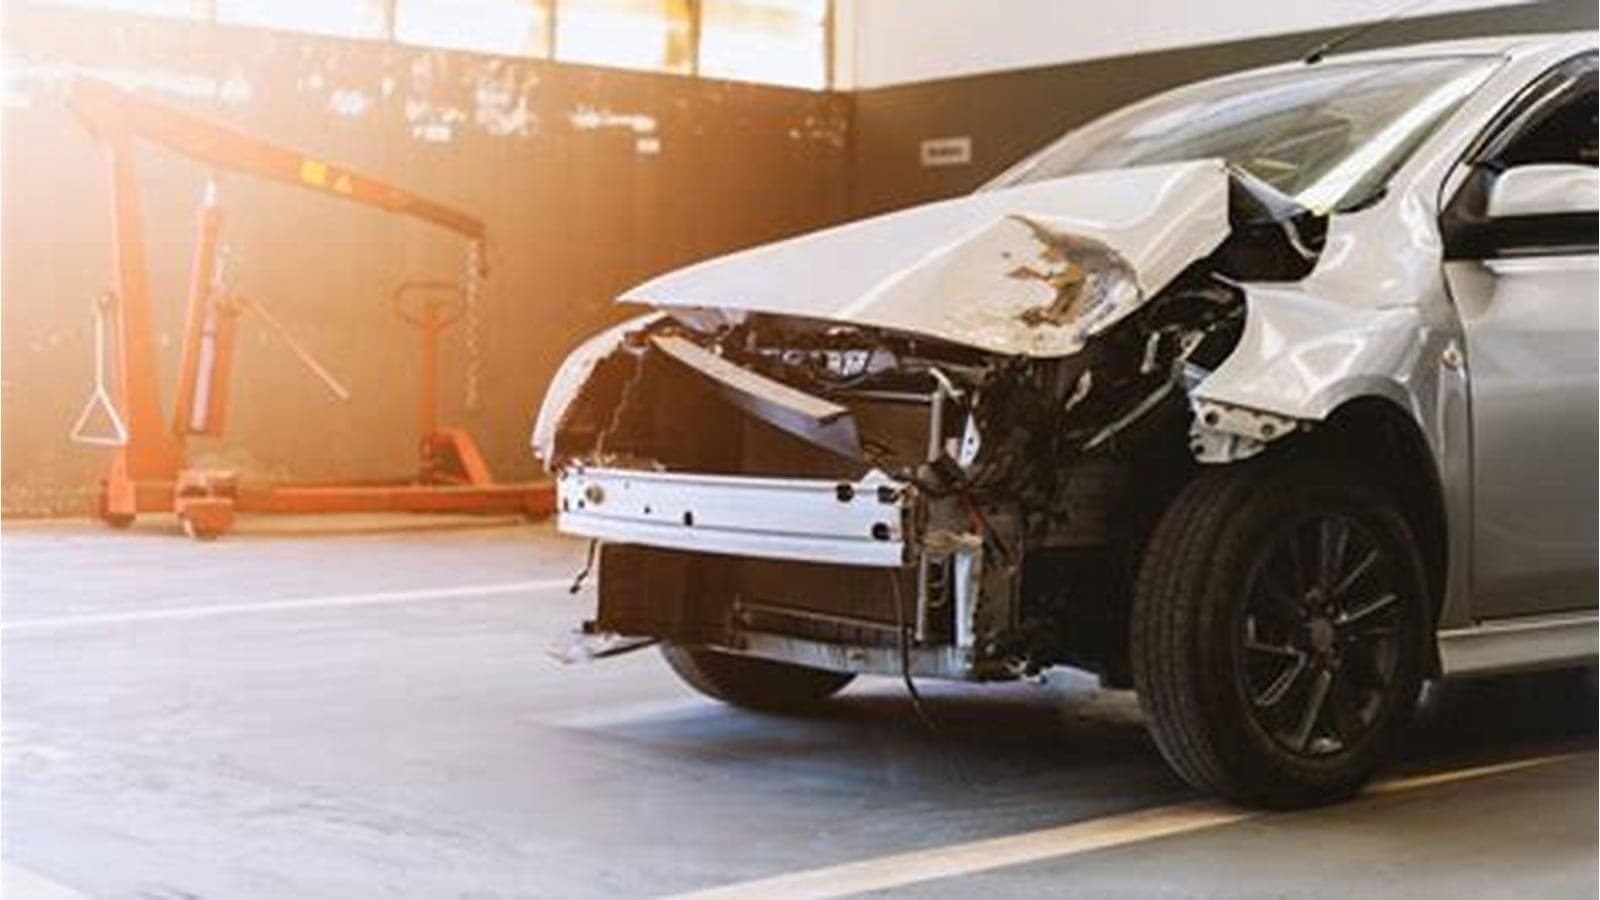
No todo salvage proviene de un choque frontal. La inundación tras un huracán —daño especialmente peligroso porque corroe los módulos electrónicos y puede tardar meses en manifestarse— genera miles de títulos salvage cada temporada. El granizo severo, el robo recuperado con partes faltantes, el incendio parcial y hasta el vandalismo extenso pueden llevar a la misma designación. Conocer el tipo de daño original es el primer dato que hay que exigir, y un vehicle history report completo es el punto de partida obligatorio para identificarlo.
De salvage a rebuilt: el proceso de reconstrucción y la diferencia entre titulo salvage y rebuilt
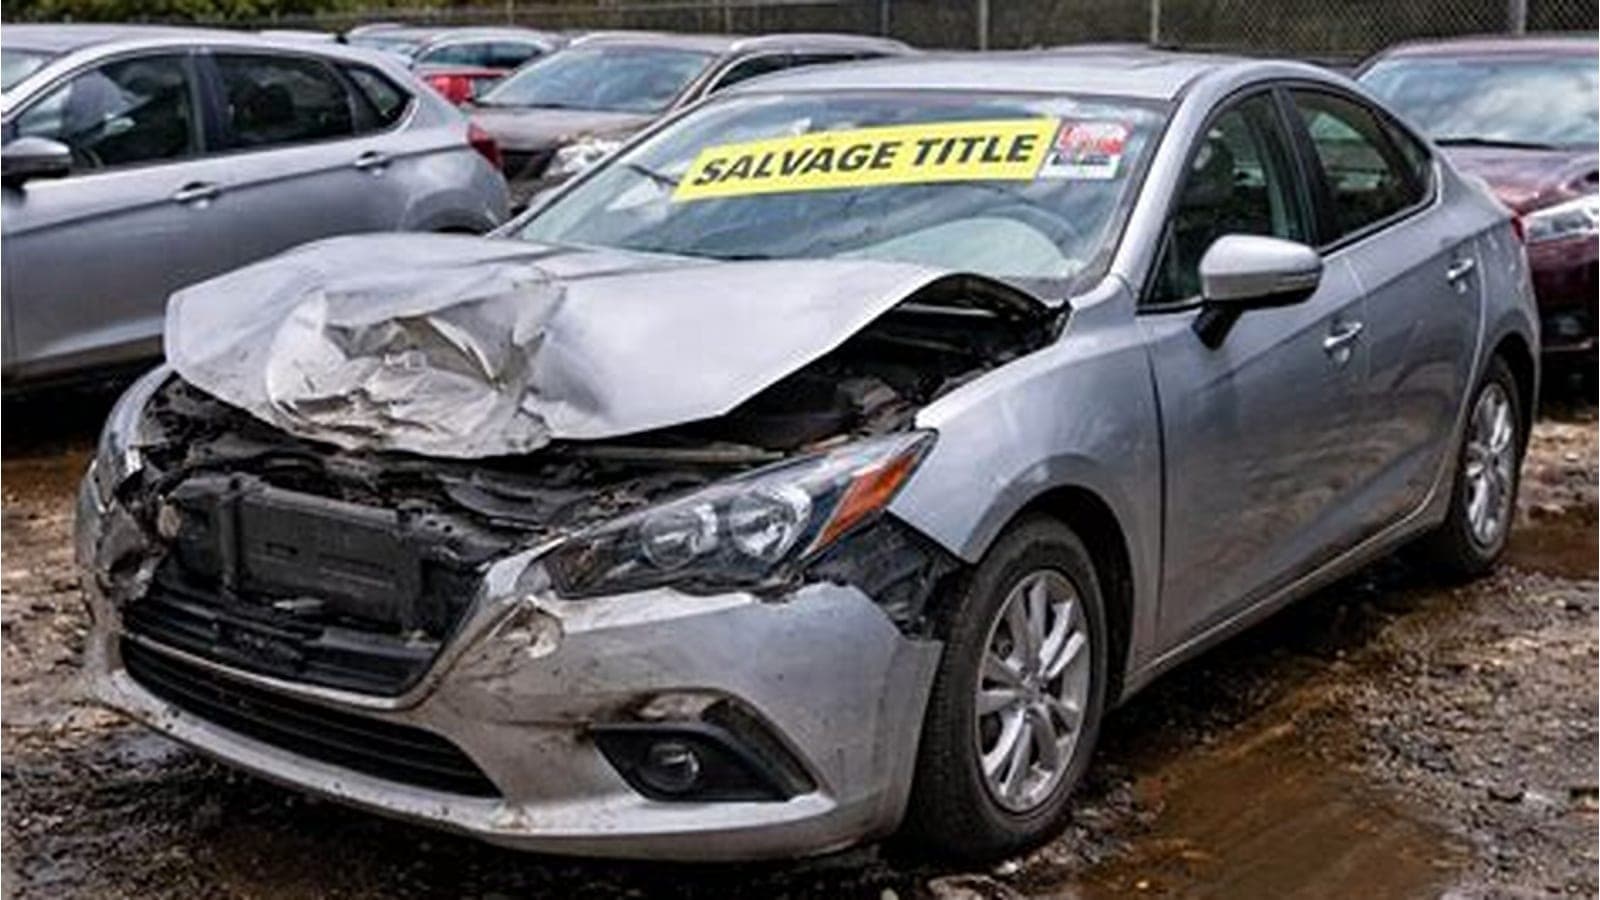
La diferencia entre titulo salvage y rebuilt no es cosmética: es jurídica y tiene consecuencias directas en el seguro, la reventa y la seguridad. Un vehículo con título salvage no puede circular legalmente en vía pública en ningún estado; es, en términos legales, un vehículo de partes o un proyecto de reconstrucción. Para convertirse en rebuilt —llamado también 'reconstruido' o 'rebuilt/restored' según el estado— el propietario debe reparar el vehículo, presentarlo ante la entidad estatal correspondiente (el DMV local, el Texas DPS o el equivalente en cada estado) y aprobar una inspección física que varía considerablemente en rigor. Florida, por ejemplo, exige una inspección de taller certificado bajo Florida Statute §319.14, mientras que otros estados realizan inspecciones visuales más superficiales.
Lo que la inspección estatal NO garantiza
Aquí es donde el escepticismo del comprador debe activarse: la mayoría de las inspecciones estatales verifican que el número de VIN corresponde a la carrocería y que las luces y frenos básicos funcionan. No incluyen escaneo de módulos de airbag, análisis de chasis con galgas, ni prueba de resistencia estructural. El sello de 'rebuilt' en el título certifica que el vehículo cumplió un estándar mínimo legal, no que sea tan seguro como uno con título limpio. Un mecánico independiente con experiencia en daños estructurales —distinto del taller que hizo la reparación— es la única forma de conocer el estado real.
- Título salvage: vehículo declarado pérdida total; no puede circular en vía pública; valor de mercado solo como partes o reconstrucción.
- Título rebuilt/reconstruido: vehículo reparado e inspeccionado por el DMV estatal; puede circular, asegurarse y venderse, pero conserva el historial de daño permanentemente.
- Título de marca de agua o 'flood title': designación adicional que algunos estados agregan a vehículos con daño por inundación documentado.
- Título limpio tras daño reparado: legalmente diferente; indica que el daño fue reparado sin que la aseguradora emitiera una pérdida total — generalmente porque el costo no superó el umbral estatal.
Impacto en el valor: cuánto descuento esperar y cuándo el precio es trampa
La National Automobile Dealers Association (NADA) y múltiples estudios de mercado coinciden en que un vehículo con título rebuilt cotiza entre un 20 % y un 40 % por debajo del valor de mercado de un ejemplar equivalente con título limpio, dependiendo del tipo de daño original, la calidad de la reparación y el estado donde se venda. Un sedán que con título limpio vale $18,000 según Kelley Blue Book puede justificar un precio de entre $10,800 y $14,400 con título rebuilt; si el vendedor pide $16,500 argumentando que 'quedó como nuevo', la matemática ya no favorece al comprador. El descuento debe compensar tres riesgos concretos: menor valor de reventa futuro, dificultad para obtener seguro de cobertura completa, y posibles defectos latentes no detectados en la inspección estatal.
Costo de inspección independiente: una inversión obligatoria
Una inspección pre-compra de nivel profesional para un vehículo con historial de daño —que incluye escaneo OBD-II completo, revisión de estructura con medición de holguras y análisis de pintura con medidor de espesor para detectar relleno de masilla— cuesta típicamente entre $150 y $350 en la mayoría de los mercados del suroeste y sureste de EE.UU., según datos de encuesta de Consumer Reports. Ese gasto es no negociable cuando se considera un título rebuilt: si el vendedor se niega a permitir una inspección independiente, esa negativa equivale a una señal de alerta absoluta.
Seguro para vehículos con título rebuilt salvage: lo que las aseguradoras hacen
Asegurar un vehículo con título rebuilt es posible, pero más complejo que con un título limpio. La cobertura de responsabilidad civil (liability) —obligatoria en todos los estados— generalmente está disponible sin restricciones. El problema surge con la cobertura comprensiva y de colisión: múltiples aseguradoras principales, incluyendo algunas subsidiarias de State Farm y Progressive, aplican exclusiones o exigen inspecciones adicionales antes de emitir cobertura completa, según lo documentado por el Insurance Information Institute. Algunas aseguradoras especializadas como Infinity o Bristol West ofrecen cobertura completa para rebuilt, pero las primas pueden ser entre un 15 % y un 30 % más altas que para títulos limpios equivalentes.
El problema de la indemnización en caso de pérdida total
Si un vehículo rebuilt sufre un nuevo accidente y la aseguradora lo declara pérdida total, la indemnización se calculará sobre el valor de un vehículo rebuilt —no sobre el de un título limpio— lo que significa que el propietario recibirá un cheque considerablemente menor. Esta capa de riesgo financiero raramente se explica en el momento de la venta, especialmente en concesionarios de buy-here-pay-here donde el financiamiento y el seguro muchas veces se gestionan en el mismo paquete.
Alerta: lavado de título entre estados
Una práctica documentada por la NHTSA consiste en registrar un vehículo salvage en un estado con requisitos de inspección más laxos para obtener un título rebuilt, y luego revenderlo en un estado más estricto como si el título rebuilt fuera equivalente. Siempre verifique que el estado en el que se emitió el título rebuilt tenga requisitos de inspección rigurosos, y solicite el VIN check completo para rastrear todos los estados donde el vehículo ha sido registrado.
Registro en Texas: lo que exige el Texas DPS
Texas es uno de los estados con mayor volumen de transacciones de vehículos reconstruidos en el país, en parte por su proximidad a puertos de entrada de vehículos de subasta y por el alto número de daños por granizo e inundación que genera el clima del Golfo. El Texas Transportation Code §501.0935 establece que todo vehículo que haya recibido un título salvage debe ser inspeccionado por el Texas Department of Public Safety (DPS) antes de recibir un título rebuilt en ese estado. La inspección del DPS —conocida como 'salvage vehicle inspection'— incluye verificación del número de VIN, revisión de partes potencialmente robadas mediante consulta al National Crime Information Center (NCIC), y comprobación de que las reparaciones estructurales cumplen estándares básicos. La tarifa oficial de esta inspección es de $40 según la Texas Administrative Code, Title 37, Part 1.
¿Puede circular y revenderse en Texas con título rebuilt de otro estado?
Sí, pero con condiciones. Si el vehículo llega a Texas con un título rebuilt emitido en otro estado, el comprador puede transferir el título al DMV de Texas y obtener una matrícula de Texas, siempre que el vehículo pase la inspección de seguridad anual estándar —que no es lo mismo que la inspección específica para salvage. El título de Texas reflejará la marca de 'rebuilt' de manera permanente. Recomendable: verificar el historial completo mediante un vehicle history report antes de completar cualquier transferencia.
Comprando en subasta: Copart e IAA, el terreno más arriesgado
Copart e Insurance Auto Auctions (IAA) son las dos plataformas dominantes de subasta de vehículos salvage en EE.UU., con presencia en decenas de ubicaciones en todo el país. La mayoría de los vehículos que circulan en estas plataformas tienen título salvage al momento de la venta; el comprador asume la responsabilidad de reconstruir, inspeccionar y re-titular el vehículo. Las subastas venden 'as-is, where-is': sin garantía de ningún tipo, sin derecho a devolución y, en muchos casos, sin la posibilidad de arrancar el motor antes de pujar. Copart reportó en sus datos públicos más recientes que procesa más de 3 millones de vehículos al año en sus instalaciones estadounidenses. Comprar directamente en estas plataformas sin conocimiento técnico profundo es una de las formas más rápidas de perder dinero en el mercado de autos usados.
Alternativa: comprador individual con título rebuilt ya otorgado
La ruta más común para el comprador promedio no es la subasta directa, sino adquirir un vehículo que ya atravesó el proceso de reconstrucción y tiene título rebuilt. En este caso, el riesgo es diferente: el vehículo ya puede circular, pero la calidad de la reconstrucción depende completamente de quién la hizo y bajo qué supervisión. Aquí la inspección independiente y el vehicle history report son las herramientas de protección más importantes.
Decisión costo-beneficio: ¿cuándo tiene sentido y cuándo no?
La compra de un vehículo con título rebuilt salvage tiene sentido en escenarios específicos y medibles. Tomemos un ejemplo concreto: una camioneta pickup del mismo año y configuración vale $28,000 con título limpio según Kelley Blue Book. Con título rebuilt tras daño por granizo (sin compromiso estructural documentado), el precio de mercado razonable es de entre $16,800 y $22,400. El comprador invierte $250 en inspección independiente, $500 en ajustes menores identificados, y paga una prima de seguro anual $400 más alta que la de título limpio. En cinco años, la diferencia de gasto versus el vehículo con título limpio podría representar un ahorro neto de entre $3,000 y $6,000, incluso descontando la depreciación adicional al momento de reventa.
Sin embargo, el cálculo cambia radicalmente con daño por inundación o daño estructural al bastidor. Un vehículo inundado puede requerir entre $4,000 y $12,000 en reparaciones electrónicas no evidentes en los primeros meses, según datos de reclamaciones documentados por la National Insurance Crime Bureau (NICB). Un bastidor doblado que no fue correctamente alineado compromete la distribución de fuerzas en un choque posterior, con consecuencias de seguridad que ningún descuento compensa. La regla práctica: daño cosmético severo o granizo sin compromiso estructural puede ser una oportunidad; daño por inundación, incendio o impacto frontal mayor es, en la mayoría de los casos, un riesgo que no vale el descuento.
- Obtenga el VIN y solicite un vehicle history report completo para identificar todos los eventos de daño, cambios de estado y propietarios anteriores.
- Verifique el tipo de daño original: pregunte al vendedor y cruce con el historial; los daños por inundación e incendio son los de mayor riesgo residual.
- Contrate una inspección independiente de al menos $150, realizada por un mecánico sin relación con el vendedor, que incluya escaneo de módulos y medición de espesores de pintura.
- Consulte con su aseguradora actual antes de comprar: pregunte específicamente si ofrecen cobertura comprensiva para título rebuilt y cuál sería la prima estimada.
- Negocie el precio partiendo del valor Kelley Blue Book de título limpio menos un mínimo del 20 %; si el descuento no alcanza ese umbral, el riesgo no está compensado.
- Verifique con el DMV del estado correspondiente que el título rebuilt fue emitido tras una inspección con estándares documentados, no simplemente por registro en un estado de requisitos mínimos.
- Revise que la Guía del Comprador (FTC Buyer's Guide) —obligatoria en todos los dealers— indique claramente la condición del título; en ventas de particular, exija ver el título físico antes de cualquier pago.
Garantía extendida y financiamiento: lo que los vendedores no siempre mencionan
La mayoría de las garantías extendidas de terceros —los contratos de servicio que se venden en los concesionarios— excluyen explícitamente vehículos con título salvage o rebuilt en sus términos y condiciones. La Federal Trade Commission (FTC) exige que los dealers muestren la Buyer's Guide en todo vehículo usado, pero no obliga a que esa guía mencione la condición del título; esa información debe aparecer en el título mismo. Cuando un dealer de buy-here-pay-here ofrece una garantía en un vehículo rebuilt, lea la letra pequeña: es frecuente que el contrato anule la cobertura si el reclamante no puede probar que el daño no está relacionado con el evento original que generó el título salvage —una carga de prueba difícil de cumplir.
Financiamiento bancario para vehículos rebuilt
Los bancos tradicionales y las cooperativas de crédito (credit unions) frecuentemente rechazan o limitan el financiamiento para vehículos con título rebuilt, o lo aprueban únicamente para montos inferiores al valor de libro del vehículo. Eso empuja a muchos compradores hacia el buy-here-pay-here, donde las tasas de interés anuales pueden superar el 20 % según datos del Consumer Financial Protection Bureau (CFPB), duplicando o triplicando el costo total del vehículo en un contrato de 36 a 60 meses. Si el financiamiento es la única vía, hay que calcular el costo total del crédito —no solo la cuota mensual— antes de comparar con un vehículo de título limpio con mejor tasa.
What to do next
El paso más concreto antes de cualquier decisión: ingrese el VIN del vehículo que está considerando en un vehicle history report y filtre específicamente los eventos de 'salvage', 'junk', 'flood' o 'rebuilt' reportados por los DMV estatales. Esa información, combinada con la inspección física independiente, es la única base sólida para negociar el precio o alejarse del trato.
CarCheckerVIN Editorial Team
In-house automotive research team
The CarCheckerVIN editorial team combines decades of automotive industry, dealer, and journalism experience to produce trustworthy buying, selling, and ownership guidance backed by NMVTIS, NICB, and manufacturer data.
Preguntas frecuentes
- How bad is a rebuilt salvage title?
- Un título rebuilt indica que el vehículo fue reparado y aprobó una inspección estatal, pero esa inspección no garantiza seguridad estructural completa. Los airbags pueden haber sido reemplazados con unidades de calidad desconocida, y el bastidor puede tener deformaciones no detectadas visualmente. El riesgo real depende del tipo de daño original: granizo cosmético es muy diferente a colisión frontal o inundación. Nunca compre uno sin inspección mecánica independiente.
- How much is a rebuilt salvage vehicle worth?
- Según datos de mercado de Kelley Blue Book y NADA, un vehículo con título rebuilt cotiza entre un 20 % y un 40 % por debajo del valor de mercado de un equivalente con título limpio. El rango varía según el tipo de daño original, la calidad documentada de la reparación y el estado de venta. Use esos porcentajes como piso de negociación: si el descuento ofrecido no alcanza el 20 %, el precio no compensa los riesgos de asegurabilidad y reventa futura.
- Can I register a rebuilt salvage title in Texas?
- Sí. El Texas Transportation Code §501.0935 permite registrar y circular con un título rebuilt en Texas, pero si el vehículo aún tiene título salvage, debe pasar primero por la inspección específica del Texas DPS —que incluye verificación de VIN y consulta al NCIC— cuya tarifa oficial es $40. Un título rebuilt emitido en otro estado puede transferirse directamente al DMV de Texas sin repetir esa inspección específica, aunque sí debe pasar la inspección de seguridad anual estándar.
- How much should a salvage title drop the price?
- Un vehículo con título salvage —que aún no ha sido reparado ni inspeccionado— debe cotizar significativamente más bajo que uno rebuilt: entre un 50 % y un 75 % del valor de título limpio es el rango que refleja el mercado de subastas como Copart, donde el comprador asume todos los costos de reconstrucción, inspección y re-titulación. Para un vehículo rebuilt ya legalizado, el descuento mínimo razonable es del 20 %, y debe aumentar proporcionalmente según la severidad del daño original documentado.
¿Listo para verificar un VIN?
Reporte VIN gratis al instante
Decodifica cualquier vehículo en menos de 60 segundos.